Une augmentation de capital avec droits préférentiels est un moyen pour une société cotée de lever de nouveaux capitaux en offrant aux actionnaires existants le droit d'acheter des actions supplémentaires, généralement avec une décote par rapport au cours actuel, proportionnellement au nombre d'actions qu'ils détiennent déjà. C'est une méthode préemptive de levée de fonds propres qui donne aux détenteurs actuels la première occasion de conserver leur pourcentage de détention avant que de nouveaux capitaux soient proposés plus largement. Chaque actionnaire reçoit des droits, un pour un nombre défini d'actions existantes, qu'il peut exercer, vendre ou laisser devenir caducs.
Comment fonctionne concrètement une augmentation de capital avec droits préférentiels
Une société annonce les conditions de l'opération, en premier lieu la parité et le prix de souscription. Une offre de trois pour dix, par exemple, donne droit d'acheter trois actions nouvelles pour dix détenues. Le prix de souscription est fixé en dessous du cours actuel pour encourager la souscription et compenser la dilution qui accompagne les nouvelles actions. Les actionnaires décident ensuite de ce qu'ils font de leurs droits pendant la période de souscription.
Ceux qui exercent leurs droits paient le prix de souscription et reçoivent de nouvelles actions, en préservant leur part proportionnelle. Ceux qui ne souhaitent pas participer peuvent souvent vendre leurs droits sur le marché et capter une partie de la valeur de la décote. S'ils ne font rien, les droits deviennent caducs et leur participation est diluée.
Les droits non libérés et leur valeur
Pendant la période de souscription, les droits se négocient séparément des actions. On les appelle droits non libérés, car le détenteur n'a pas encore payé le prix de souscription. La valeur du droit non libéré est égale à la différence entre le cours et le prix de souscription, ajustée de la parité. Cette négociabilité est une caractéristique élégante de l'opération, car même les actionnaires qui ne peuvent ou ne veulent pas participer ne restent pas entièrement sans compensation.
La garantie et le reliquat
Les sociétés font généralement garantir l'opération, c'est-à-dire que des banques s'engagent à acheter les actions que les actionnaires ne souscrivent pas, assurant à la société d'obtenir le capital visé. Les actions restantes après la période de souscription, le reliquat, sont ensuite placées auprès d'investisseurs institutionnels. La commission de garantie est le prix de cette certitude, et une opération fortement décotée et solidement garantie est un outil courant pour les sociétés qui doivent lever des capitaux de façon fiable, même dans des conditions difficiles.
Pourquoi les sociétés choisissent une augmentation de capital avec droits préférentiels
Ces opérations sont privilégiées sur les marchés où les droits de préemption sont forts, car elles traitent équitablement les actionnaires existants en leur offrant la priorité. Elles servent couramment à financer de grandes acquisitions, à restaurer des bilans tendus ou à fournir du capital en période de tension. Comme la décote peut être importante et la parité élevée, l'opération peut lever des sommes considérables même lorsque l'action de la société est sous pression, ce qui explique qu'elle reste un outil central des marchés européens de capitaux propres.
Célébrer une augmentation de capital avec droits préférentiels par un deal toy
Une augmentation de capital avec droits préférentiels est une opération exigeante. Elle demande une structuration précise, une communication soignée auprès des actionnaires, une documentation réglementaire et une négociation de garantie, souvent sous pression de temps et sous le regard du public. Lorsqu'elle aboutit, l'équipe financière et les banques conseil ont de vraies raisons de célébrer, et le deal toy est la manière traditionnelle dont le secteur consigne un tel jalon. Un tombstone d'augmentation de capital retient le montant levé, la parité, le prix de souscription et le syndicat impliqué.
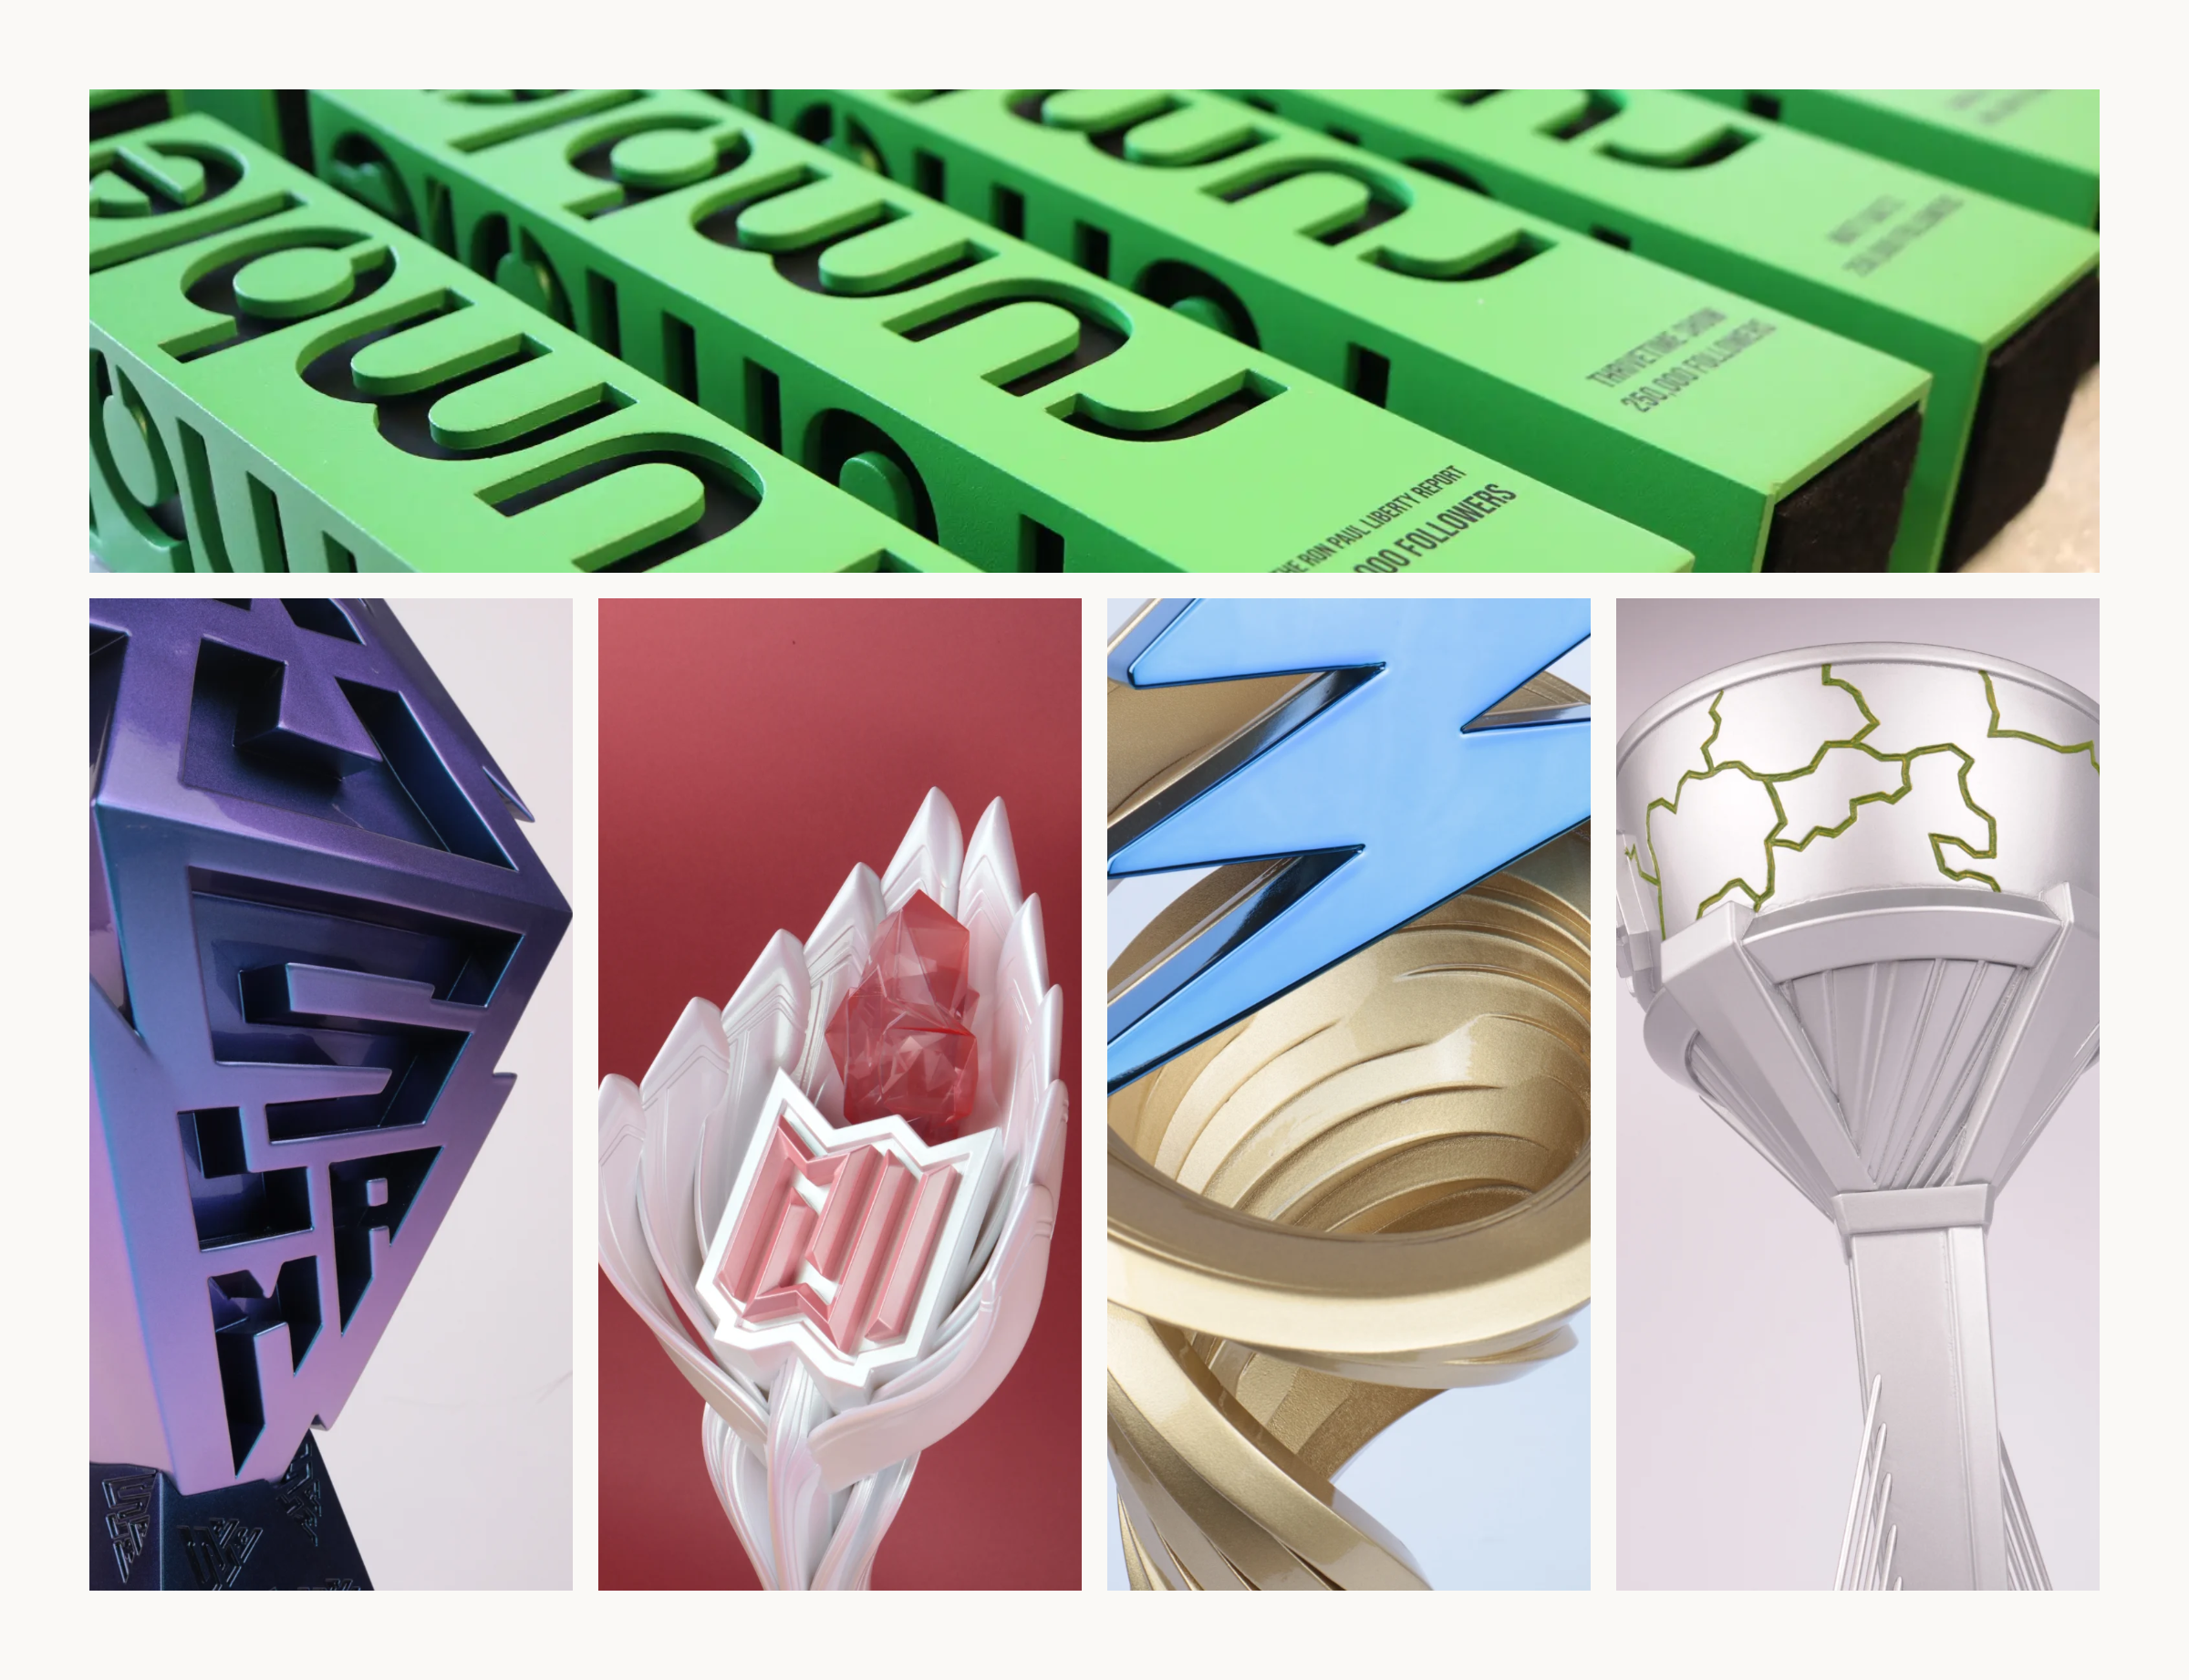
Chez Fabit, nous réalisons ces objets commémoratifs dans notre atelier d'Anvers, en alliant design 3D, travail du métal et savoir-faire manuel. Un deal toy d'augmentation de capital peut être sobre et digne, à l'image du sérieux d'une levée de fonds, ou célébrer avec assurance une recapitalisation décisive. Découvrez notre réflexion sur les jalons en capital sur notre la page du secteur financier, et découvrez la gamme sur notre service de deal tombstones.
- Les actionnaires existants reçoivent des droits d'acheter de nouvelles actions
- Les nouvelles actions sont proposées avec une décote par rapport au marché
- Les droits peuvent être exercés, vendus ou laissés caducs
- Les droits non libérés se négocient séparément pendant la période
- Les garants absorbent les actions non souscrites
- La levée réalisée est marquée par un tombstone sur mesure
Concevoir un tombstone d'augmentation de capital avec droits préférentiels
Le caractère d'un deal toy d'augmentation de capital dépend de l'histoire derrière la levée. Une émission portée par la croissance peut paraître tournée vers l'avenir et audacieuse, tandis qu'un rétablissement de bilan peut appeler quelque chose de plus mesuré et rassurant. Nous intégrons souvent la parité et le prix de souscription dans une légende épurée, et réservons l'élément visuel central au produit ou à l'emblème de la société. Les destinataires comprennent généralement l'équipe trésorerie, les banques garantes et le conseil juridique. Notre étape d'esquisse aligne le concept avant la fabrication, et vous pouvez démarrer le processus via notre studio de design en ligne.
Questions fréquemment posées
En quoi une augmentation de capital avec droits préférentiels diffère-t-elle d'une offre de suivi ? Une augmentation de capital avec droits préférentiels propose d'abord les nouvelles actions aux actionnaires existants, proportionnellement à leur participation, alors qu'une offre de suivi est généralement commercialisée auprès du marché institutionnel élargi.
Que se passe-t-il si je n'exerce pas mes droits ? Vous pouvez généralement vendre vos droits de souscription pendant la période de souscription. Si vous ne faites rien, les droits deviennent caducs et votre participation est diluée.
Le deal toy peut-il indiquer la parité et le prix de souscription ? Oui. Nous gravons régulièrement la parité, le prix de souscription, le montant total levé et la date de closing dans une légende claire et lisible.
À quelle vitesse pouvez-vous démarrer ? Nous répondons à chaque demande sous vingt-quatre heures et planifions la production autour de votre date de finalisation et de toute célébration.
Termes associés