Un SPAC, ou Special Purpose Acquisition Company, est une société coquille cotée en bourse qui lève des capitaux par une introduction en bourse dans le seul but d'acquérir une entreprise privée en activité ou de fusionner avec elle, et de la faire ainsi entrer en bourse sans introduction en bourse traditionnelle. Souvent appelé société à chèque en blanc, un SPAC n'a aucune activité commerciale propre au moment de sa cotation. Ses actifs sont la trésorerie détenue en trust et la réputation de ses sponsors, qui s'engagent à trouver une cible dans un délai fixe, généralement de dix-huit à vingt-quatre mois. Lorsque le SPAC trouve une cible et s'y combine, l'opération est appelée de-SPAC, et la société jusque-là privée hérite de la cotation du SPAC.
Comment un SPAC est structuré
Un SPAC commence par une équipe de sponsors, souvent des opérateurs aguerris, des professionnels du capital-investissement ou des vétérans du secteur, qui lèvent des fonds auprès d'investisseurs publics. Le produit est placé sur un compte de trust rémunéré et ne peut être dépensé que pour l'éventuel rapprochement d'entreprises, ou restitué aux investisseurs si aucune opération n'aboutit. Les investisseurs achètent généralement des unités, qui sont ensuite scindées en actions ordinaires et en bons de souscription. Le bon de souscription est un incitatif qui donne à ses détenteurs le droit d'acheter des actions supplémentaires à un prix fixé, en compensation du temps et de l'incertitude de l'attente d'une cible.
Les sponsors reçoivent ce qu'on appelle communément le promote, généralement des actions de fondateur représentant environ vingt pour cent du capital après l'introduction en bourse, acquises pour une somme symbolique. Cet alignement est à la fois le moteur et la controverse de la structure, car il récompense généreusement les sponsors pour la conclusion d'une opération, que celle-ci soit ensuite performante ou non.
Le cycle de vie, de la cotation au de-SPAC
Une fois cotée, l'horloge se met en marche. L'équipe dirigeante recherche une société privée qui souhaite un accès aux marchés publics plus rapide et plus négocié qu'une introduction en bourse classique. Lorsqu'une cible est identifiée, les deux parties signent un accord de fusion, organisent tout financement supplémentaire et soumettent le rapprochement au vote des actionnaires. Les investisseurs qui n'aiment pas la cible peuvent racheter leurs actions à hauteur de leur quote-part du trust, ce qui explique pourquoi le montant de capital qui subsiste réellement à la table du closing peut différer fortement du montant levé à l'origine.
Si le vote passe et que le financement tient, le de-SPAC se réalise. La société cible reprend la cotation, adopte un nouveau symbole boursier et entre en bourse comme entité cotée. Si aucune opération n'est conclue à temps, le SPAC se liquide et restitue le trust aux actionnaires.
Pourquoi sponsors et cibles choisissent la voie du SPAC
Pour une société privée, une fusion avec un SPAC peut offrir de la rapidité, une certitude de prix négociée directement avec une seule contrepartie, et la possibilité de présenter des projections prospectives, ce que le marketing d'une introduction en bourse traditionnelle restreint. Pour les sponsors, c'est un véhicule pour déployer expertise et capital dans une entreprise qu'ils pensent pouvoir aider à croître. La structure a connu un essor spectaculaire au début des années 2020, s'est nettement refroidie, puis a mûri en un instrument plus discipliné, utilisé de façon sélective.
Le PIPE et les financements complémentaires
Comme les rachats peuvent vider le trust, la plupart des opérations de-SPAC sont adossées à un PIPE, un investissement privé dans une société cotée. Des investisseurs institutionnels apportent des capitaux frais au moment de la fusion, ce qui valide la valorisation et garantit que la société issue du rapprochement dispose de la trésorerie nécessaire pour exécuter son plan. Organiser le PIPE est souvent la partie la plus délicate de l'opération et une étape qui mérite d'être commémorée longtemps après le dépôt des documents.
Commémorer un closing de SPAC avec un deal toy
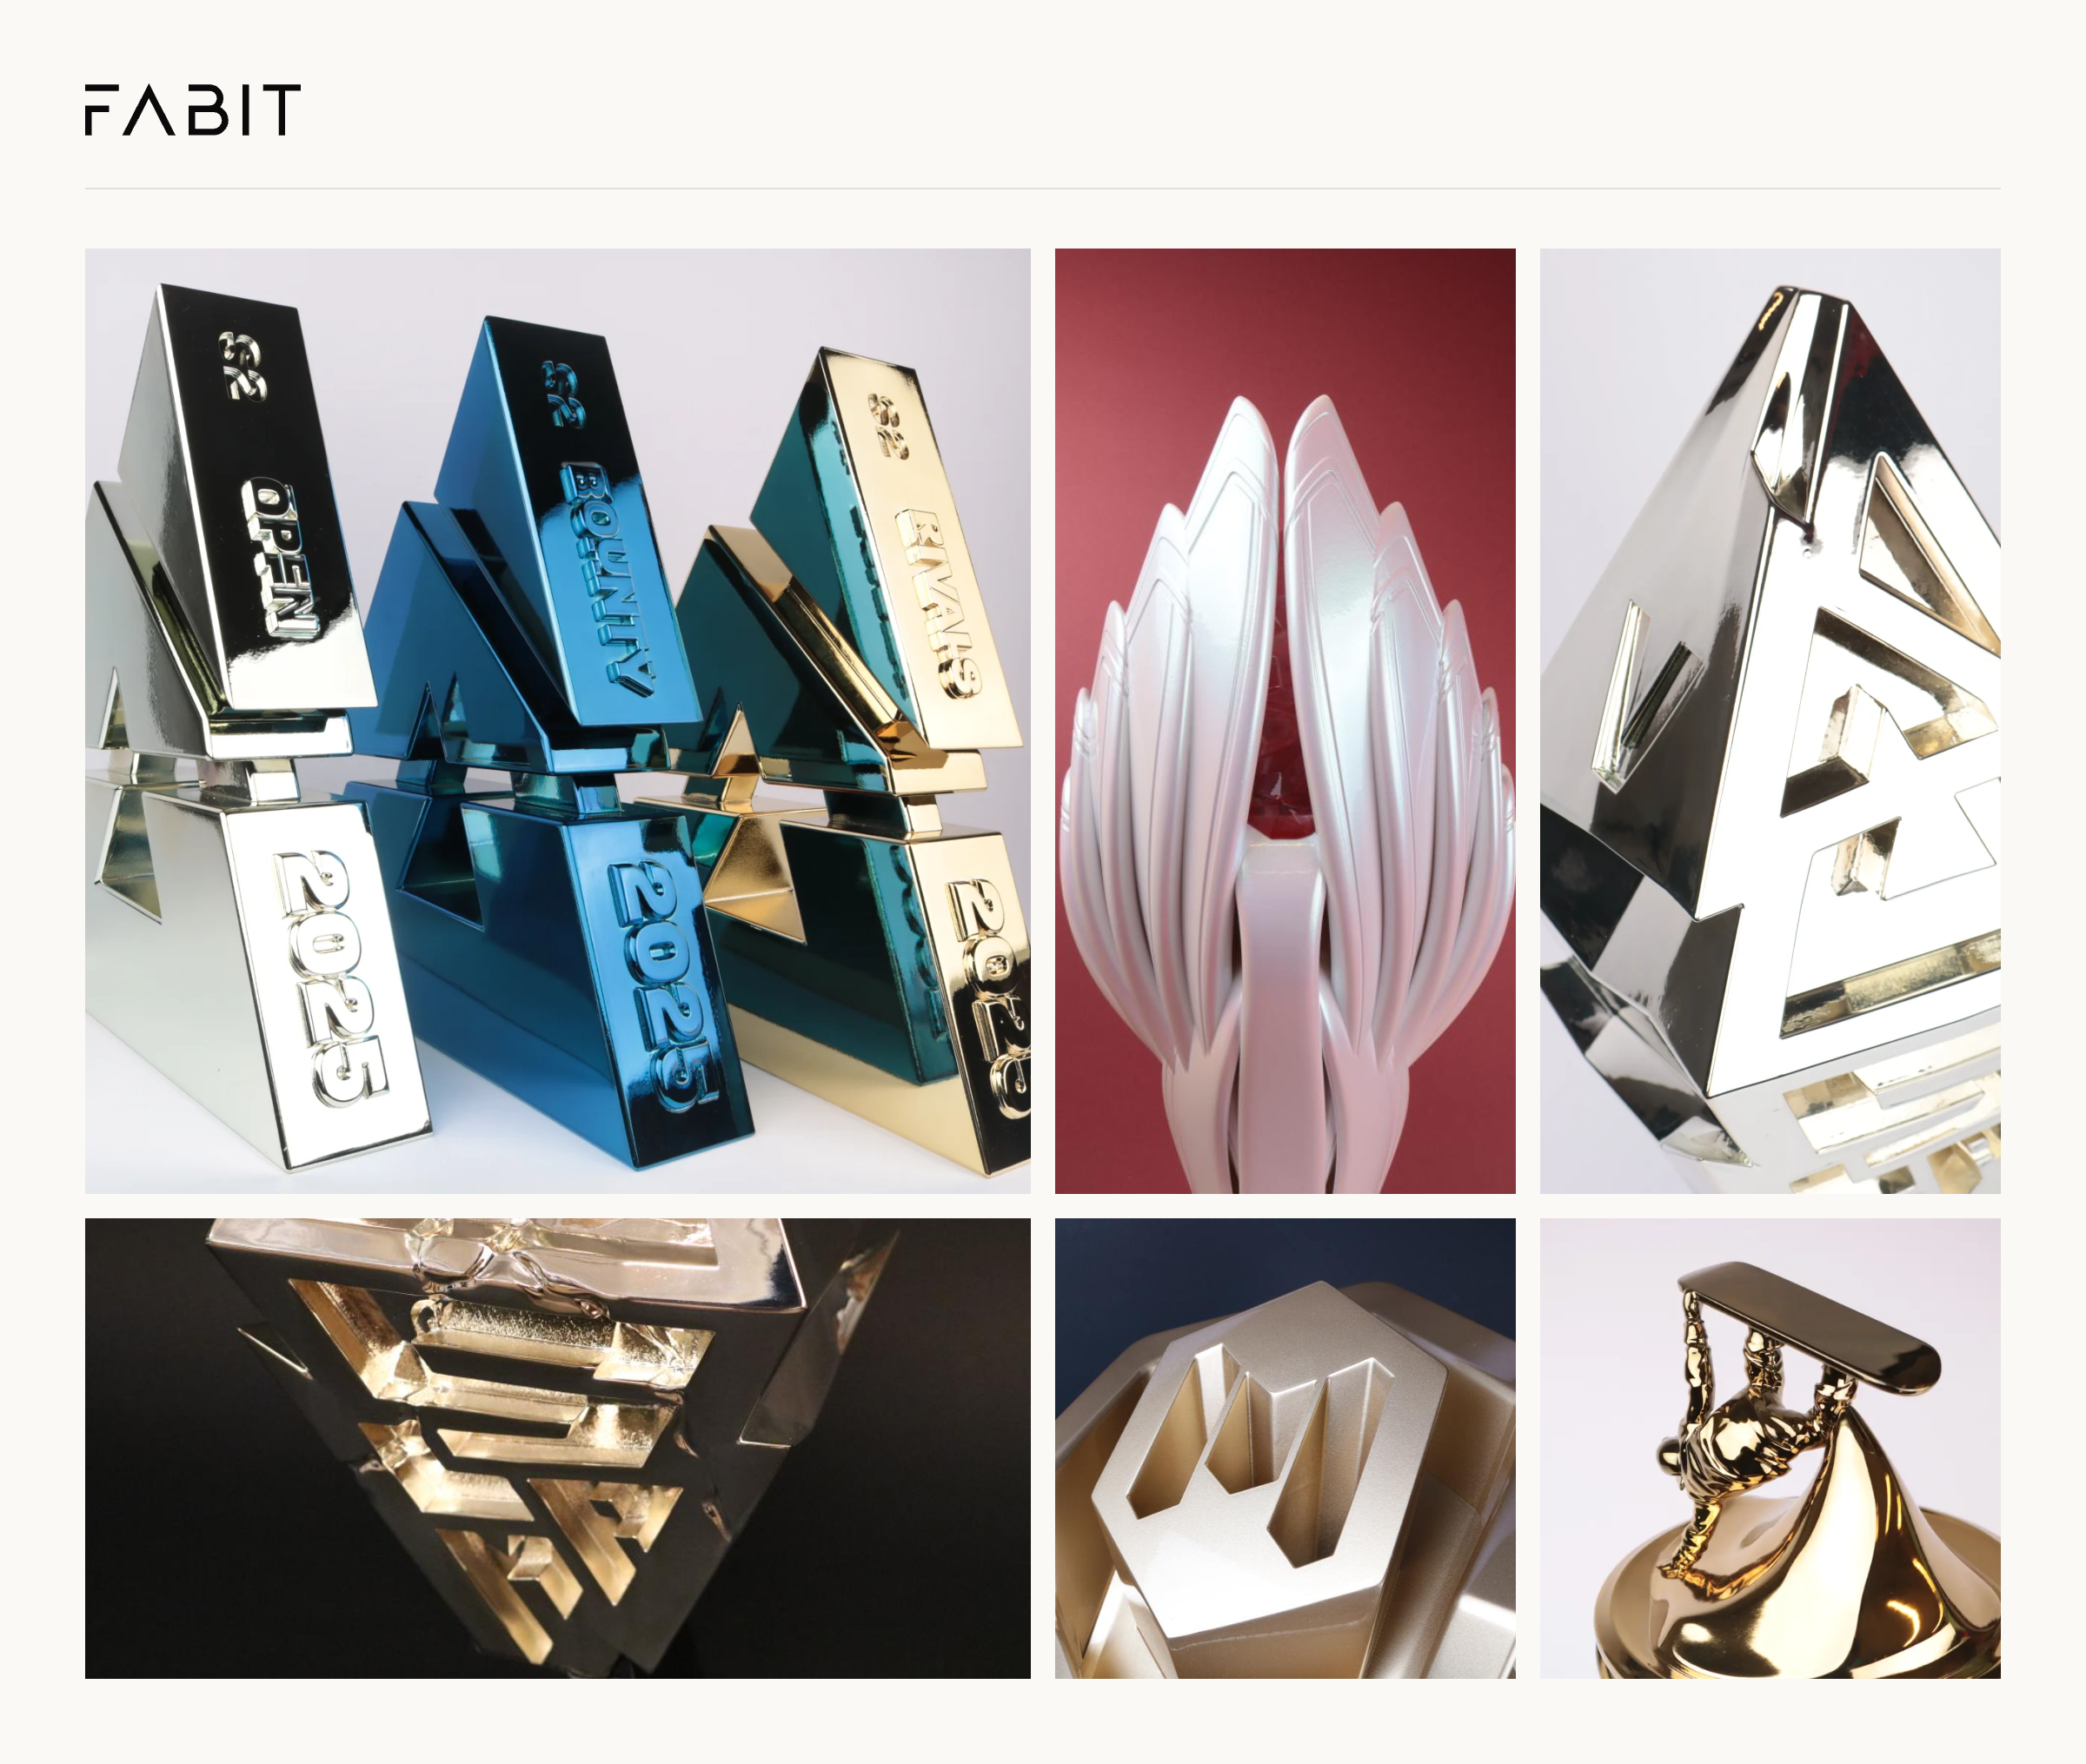
Un de-SPAC est l'aboutissement de mois de due diligence des sponsors, de négociations, de contrôles réglementaires et de montage financier. C'est exactement le genre d'étape que le monde de la finance marque depuis longtemps par un deal toy, aussi appelé tombstone ou trophée financier. Un deal toy de SPAC traduit une opération abstraite en objet physique que l'on garde sur son bureau pendant des décennies, un rappel durable du moment où une coquille est devenue une entreprise.
Chez Fabit, nous concevons ces pièces commémoratives dans notre atelier d'Anvers, en réunissant modélisation 3D, travail du métal et savoir-faire traditionnel sous un même toit. Un tombstone de SPAC peut intégrer le nouveau symbole boursier, rappeler la taille du trust et le montant du PIPE, ou reproduire en miniature le produit de la cible. Comme chaque combinaison est unique, l'objet doit l'être aussi. Vous pouvez découvrir notre approche de la commémoration d'opérations sur notre la page du secteur financier, et voir l'étendue du travail sur notre service de deal tombstones.
- La société coquille entre en bourse et détient sa trésorerie en trust
- Les sponsors recherchent une cible privée dans un délai fixe
- Un accord de fusion et un financement PIPE sont négociés
- Les actionnaires votent et peuvent racheter leurs actions
- La cible entre en bourse par le rapprochement de-SPAC
- Le closing est commémoré par un deal toy sur mesure
Points de design d'un deal toy de SPAC
Les meilleurs tombstones de SPAC reconnaissent la double nature de l'opération, l'origine de société à chèque en blanc et l'entreprise opérationnelle qu'elle est devenue. Nous superposons souvent les matériaux pour raconter cette histoire, avec de l'acrylique transparent ou des formes imprimées en 3D pour le véhicule abstrait et du métal usiné pour l'entreprise tangible. Les parties à l'opération incluent fréquemment le sponsor, la cible, les investisseurs PIPE et les banques conseils : le design doit donc équilibrer plusieurs logos et mentions sans surcharge. Notre processus de croquis, partagé et affiné avec votre équipe, résout cet équilibre avant toute fabrication. Lorsque vous êtes prêt à commencer, vous pouvez lancer un projet directement via notre studio de design en ligne.
Questions fréquemment posées
Un SPAC est-il la même chose qu'une introduction en bourse ? Non. Un SPAC est lui-même créé par une introduction en bourse, mais il utilise cette cotation pour fusionner ensuite avec une société privée. La société privée entre en bourse par la fusion plutôt que par son propre processus d'introduction en bourse.
Combien de personnes reçoivent généralement un deal toy de SPAC ? Cela varie beaucoup. Les équipes de sponsors, les dirigeants de la cible, les banquiers principaux, les investisseurs PIPE et les conseils juridiques en sont des destinataires courants : les commandes vont donc souvent de quelques pièces à plusieurs dizaines.
Le deal toy peut-il inclure les montants du trust et du PIPE ? Oui. Nous pouvons graver ou intégrer la taille du trust, le produit net des rachats, le montant du PIPE et la date du closing, et les présenter proprement dans le design.
Combien de temps faut-il pour produire un deal toy de SPAC personnalisé ? Les délais dépendent de la complexité et de la quantité, mais nous répondons à chaque demande sous vingt-quatre heures et construisons un calendrier autour de votre annonce ou de votre dîner de closing.
Termes associés