SPAC، أو شركة الاستحواذ ذات الغرض الخاص، شركة هيكلية مدرجة تجمع رأس المال عبر طرح عام أولي لغرض وحيد هو الاستحواذ على شركة تشغيلية خاصة أو الاندماج معها، فتُدخل تلك الشركة السوق العامة دون طرح عام أولي تقليدي. تُسمّى غالبًا شركة الشيك على بياض، ولا تملك SPAC أي عمليات تجارية خاصة بها لحظة إدراجها. وأصولها هي النقد المحتفظ به في صندوق استئماني وسمعة رعاتها، الذين يلتزمون بإيجاد هدف خلال مهلة محددة، تتراوح عادةً بين ثمانية عشر وأربعة وعشرين شهرًا. وعندما تجد SPAC هدفًا وتندمج معه، تُعرف المعاملة بـ de-SPAC، وترث الشركة الخاصة سابقًا إدراج SPAC العام.
كيف تُهيكل SPAC
تبدأ SPAC بفريق راعٍ، كثيرًا ما يكون من المشغّلين المخضرمين أو محترفي الأسهم الخاصة أو خبراء القطاع، يجمعون الأموال من مستثمرين عامين. وتُودع المتحصلات في حساب استئماني يدر فائدة ولا يجوز إنفاقها إلا على الاندماج النهائي أو إعادتها إلى المستثمرين إذا لم تكتمل صفقة. ويشتري المستثمرون عادةً وحدات، تُفصل لاحقًا إلى أسهم عادية وضمانات اكتتاب. والضمان حافز يمنح حامليه حق شراء أسهم إضافية بسعر محدد، تعويضًا لهم عن الوقت والغموض في انتظار هدف.
ويحصل الرعاة على ما يُسمّى عادةً حصة الترويج، وهي غالبًا أسهم المؤسسين التي تعادل نحو عشرين في المئة من حقوق الملكية بعد الطرح العام الأولي، وتُكتسب مقابل مبلغ رمزي. وهذا التوافق هو محرك الهيكل ومصدر الجدل حوله في آن، لأنه يكافئ الرعاة بسخاء على إغلاق صفقة، سواء أحقّقت تلك الصفقة أداءً جيدًا في النهاية أم لا.
دورة الحياة من الإدراج إلى de-SPAC
بعد الإدراج يبدأ العدّ التنازلي. ويبحث فريق الإدارة عن شركة خاصة ترغب في طريق أسرع وأكثر تفاوضًا إلى الأسواق العامة من الطرح العام الأولي المعتاد. وعند تحديد هدف، يوقّع الطرفان اتفاقية اندماج، ويرتبان أي تمويل إضافي، ويطرحان الاندماج على تصويت المساهمين. ويستطيع المستثمرون الذين لا يعجبهم الهدف استرداد أسهمهم مقابل حصتهم النسبية من الصندوق الاستئماني، ولهذا قد يختلف مقدار رأس المال الذي يصل فعليًا إلى طاولة الإغلاق اختلافًا حادًا عن المبلغ المجموع أصلًا.
فإذا نجح التصويت وصمد التمويل، تكتمل de-SPAC. وتتولى الشركة المستهدفة الإدراج، وتعتمد رمز تداول جديدًا، وتدخل البورصة ككيان عام. وإذا لم تُغلق صفقة في الوقت المناسب، تُصفّى SPAC وتعيد الصندوق الاستئماني إلى المساهمين.
لماذا يختار الرعاة والأهداف مسار SPAC
بالنسبة إلى شركة خاصة، يمكن أن يوفر اندماج SPAC السرعة ويقين السعر المتفاوض عليه مباشرةً مع طرف واحد، وإمكانية مشاركة التوقعات المستقبلية بطريقة يقيدها التسويق في الطرح العام الأولي التقليدي. وبالنسبة إلى الرعاة، هو وسيلة لتوظيف الخبرة ورأس المال في أعمال يعتقدون أنهم يستطيعون المساعدة في توسيعها. وقد ارتفعت شعبية الهيكل ارتفاعًا حادًا في أوائل العقد 2020، ثم هدأت بشدة، ونضجت منذ ذلك الحين لتصبح أداة أكثر انضباطًا تُستخدم بانتقائية.
PIPE والتمويل الإضافي
لأن الاستردادات قد تستنزف الصندوق الاستئماني، تُدعَّم معظم صفقات de-SPAC بـ PIPE، أي استثمار خاص في حقوق ملكية عامة. فيلتزم مستثمرون مؤسسيون برأس مال جديد عند الاندماج، مما يؤكد التقييم ويضمن أن الشركة المدمجة تملك من النقد ما يكفي لتنفيذ خطتها. وترتيب PIPE غالبًا أدق أجزاء المعاملة ومحطة تستحق أن تُذكر طويلًا بعد حفظ الأوراق.
تخليد إغلاق SPAC بـ deal toy
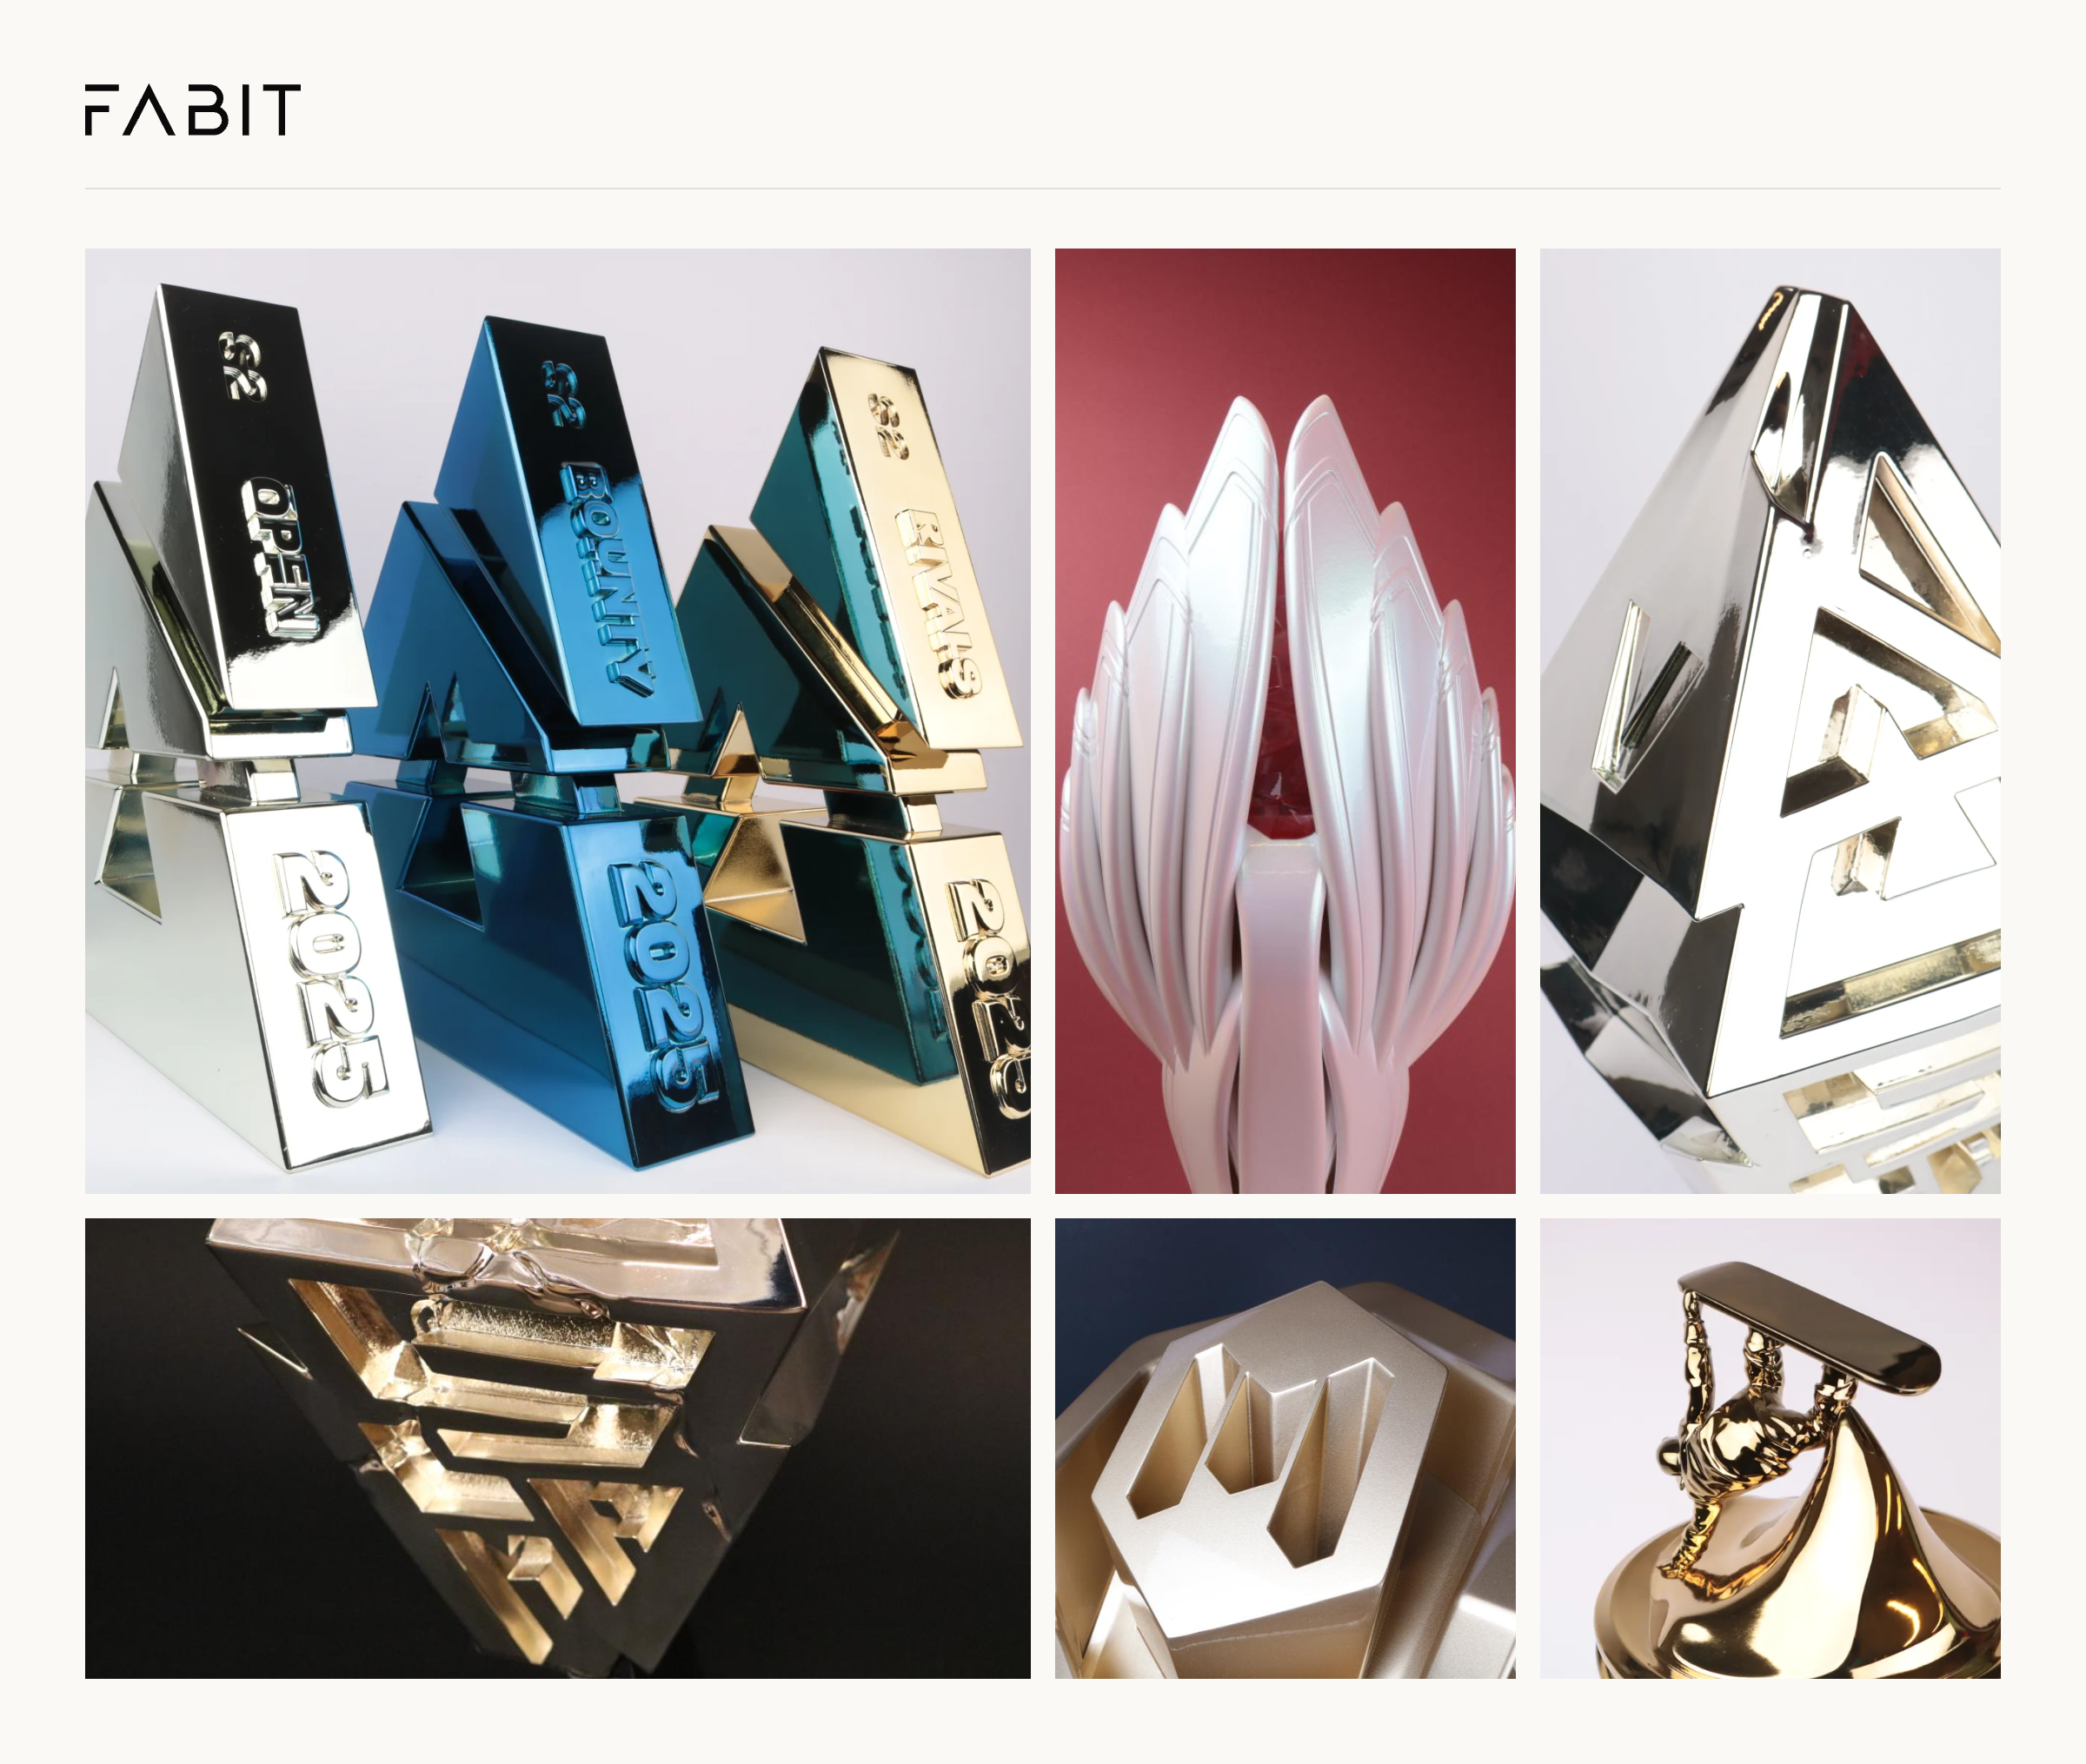
de-SPAC هي ذروة أشهر من العناية الواجبة من الراعي والتفاوض والمراجعة التنظيمية وتنسيق التمويل. وهي بالضبط نوع المحطات التي دأب القطاع المالي على تخليدها بـ deal toy، المعروف أيضًا بـ tombstone أو الكأس المالي. ويترجم deal toy الخاص بـ SPAC معاملة مجردة إلى قطعة مادية يحتفظ بها الناس على مكاتبهم عقودًا، تذكير دائم بلحظة صارت فيها شركة هيكلية شركة حقيقية.
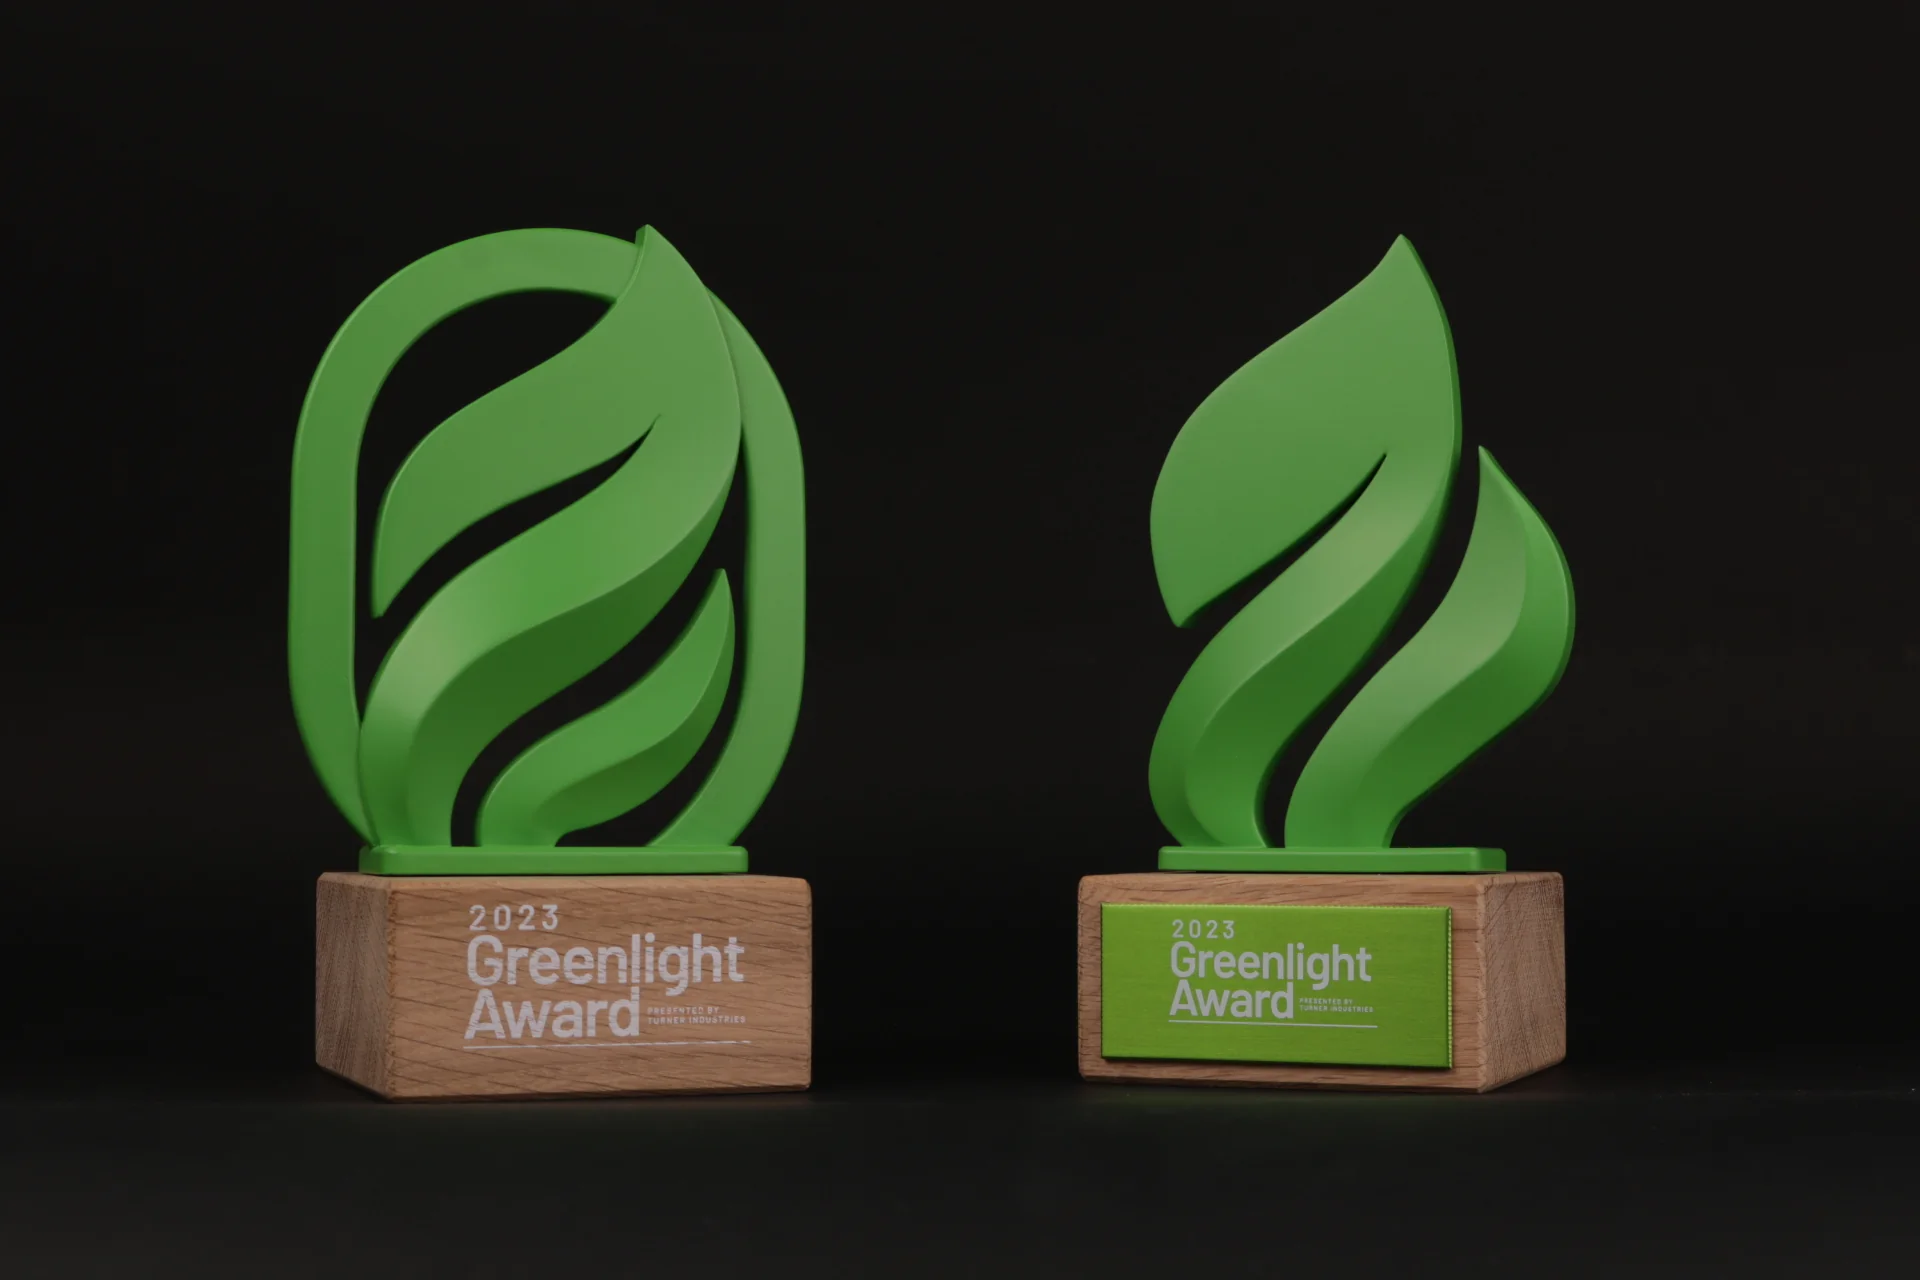
في Fabit نصمم هذه القطع التذكارية داخليًا في أنتويرب، بالجمع بين نمذجة 3D والأعمال المعدنية والحرفة التقليدية تحت سقف واحد. وقد يدمج tombstone الخاص بـ SPAC رمز التداول الجديد، أو يسجّل حجم الصندوق الاستئماني ومبلغ PIPE، أو يجسّد منتج الشركة المستهدفة بالتصغير. ولأن كل اندماج فريد، ينبغي أن تكون القطعة كذلك. ويمكنك استكشاف كيفية تعاملنا مع تخليد المعاملات في صفحة القطاع المالي، واطلع على اتساع الأعمال في خدمة الكؤوس المخصصة.
- تُدرج الشركة الهيكلية عبر طرح عام أولي وتحتفظ بالنقد في صندوق استئماني
- يبحث الرعاة عن هدف خاص خلال مهلة محددة
- يُتفاوض على اتفاقية اندماج وتمويل PIPE
- يصوّت المساهمون وقد يستردون أسهمهم
- تدخل الشركة المستهدفة السوق العامة عبر اندماج de-SPAC
- يُخلَّد الإغلاق بـ deal toy مخصص
اعتبارات التصميم لـ deal toy الخاص بـ SPAC
تعترف أفضل قطع tombstone الخاصة بـ SPAC بالطبيعة ذات المرحلتين للصفقة: أصل الشيك على بياض والشركة التشغيلية التي صارت إليها. وكثيرًا ما نوظّف الخامات في طبقات لرواية هذه القصة، باستخدام الأكريليك الشفاف أو أشكال مطبوعة بتقنية 3D للأداة المجردة والمعدن المشغول آليًا للمؤسسة الملموسة. وغالبًا ما يشمل أطراف الصفقة الراعي والهدف ومستثمري PIPE والبنوك الاستشارية، ولذلك يجب أن يوازن التصميم بين عدة شعارات ونصوص دون ازدحام. وتحسم عملية الرسم لدينا، التي نشاركها ونصقلها مع فريقكم، هذا التوازن قبل تصنيع أي شيء. وعندما تكون مستعدًا للبدء، يمكنك بدء مشروع مباشرةً عبر استوديو التصميم عبر الإنترنت لدينا.
الأسئلة المتداولة
هل SPAC هي نفسها الطرح العام الأولي؟ لا. تُنشأ SPAC نفسها عبر طرح عام أولي، لكنها تستخدم ذلك الإدراج لاحقًا للاندماج مع شركة خاصة. وتدخل الشركة الخاصة السوق العامة عبر الاندماج لا عبر عملية طرحها الأولي الخاصة.
كم شخصًا يتلقى عادةً deal toy الخاص بـ SPAC؟ يتفاوت كثيرًا. فالمتلقون الشائعون هم فرق الراعي والمديرون التنفيذيون في الشركة المستهدفة والمصرفيون الرئيسيون ومستثمرو PIPE والمستشارون القانونيون، ولذلك تتراوح الطلبات غالبًا من قطع قليلة إلى عدة عشرات.
هل يمكن للـ deal toy أن يتضمن أرقام الصندوق الاستئماني وPIPE؟ نعم. يمكننا نقش حجم الصندوق الاستئماني والمتحصلات بعد الاستردادات ومبلغ PIPE وتاريخ الإغلاق أو تضمينها، وعرضها بوضوح ضمن التصميم.
كم يستغرق إنتاج deal toy مخصص لـ SPAC؟ تعتمد المدد على التعقيد والكمية، لكننا نردّ على كل استفسار خلال أربع وعشرين ساعة ونبني جدولًا حول إعلانكم أو عشاء الإغلاق.
مصطلحات ذات صلة