Un SPAC, o sociedad de adquisición con propósito especial, es una sociedad instrumental cotizada que capta capital mediante una salida a bolsa con el único fin de adquirir o fusionarse con un negocio operativo privado, llevando así a ese negocio a bolsa sin una oferta pública inicial tradicional. A menudo llamado empresa de cheque en blanco, un SPAC no tiene actividad comercial propia en el momento en que sale a cotizar. Sus activos son el efectivo mantenido en fideicomiso y la reputación de sus promotores, que se comprometen a encontrar una empresa objetivo en un plazo fijo, normalmente de dieciocho a veinticuatro meses. Cuando el SPAC encuentra una empresa objetivo y se combina con ella, la operación se conoce como de-SPAC, y la empresa antes privada hereda la cotización del SPAC.
Cómo se estructura un SPAC
Un SPAC comienza con un equipo promotor, a menudo operadores curtidos, profesionales del capital privado o veteranos del sector, que recaudan dinero de inversores públicos. Los fondos se depositan en una cuenta de fideicomiso que genera intereses y no pueden gastarse en nada que no sea la futura combinación de negocios, o bien se devuelven a los inversores si no se completa ninguna operación. Los inversores suelen comprar unidades, que después se dividen en acciones ordinarias y warrants. El warrant es un incentivo que da a sus titulares el derecho a comprar acciones adicionales a un precio fijado, compensándoles por el tiempo y la incertidumbre de esperar una empresa objetivo.
Los promotores reciben lo que suele llamarse el promote, normalmente acciones fundadoras equivalentes a alrededor del veinte por ciento del capital tras la salida a bolsa, adquiridas por una suma nominal. Esta alineación es a la vez el motor y la polémica de la estructura, porque recompensa generosamente a los promotores por cerrar una operación, tenga o no después buen resultado.
El ciclo de vida, de la cotización al de-SPAC
Una vez cotizado, el reloj empieza a correr. El equipo directivo busca una empresa privada que quiera una vía más rápida y negociada hacia los mercados públicos que una salida a bolsa convencional. Cuando se identifica una empresa objetivo, las dos partes firman un acuerdo de fusión, organizan la financiación adicional que haga falta y someten la combinación a votación de los accionistas. Los inversores a los que no guste la empresa objetivo pueden canjear sus acciones por su parte proporcional del fideicomiso, por lo que el capital que realmente llega a la mesa de cierre puede diferir mucho del importe captado inicialmente.
Si la votación se aprueba y la financiación se mantiene, el de-SPAC se completa. La empresa objetivo asume la cotización, adopta un nuevo ticker y sale al mercado como entidad pública. Si no se cierra ninguna operación a tiempo, el SPAC se liquida y devuelve el fideicomiso a los accionistas.
Por qué promotores y empresas objetivo eligen la vía del SPAC
Para una empresa privada, una fusión con un SPAC puede ofrecer rapidez, certeza de precio negociada directamente con una única contraparte y la posibilidad de compartir proyecciones de futuro de un modo que el marketing de una salida a bolsa tradicional restringe. Para los promotores, es un vehículo para aportar experiencia y capital a un negocio que creen poder ayudar a escalar. La estructura se disparó en popularidad a comienzos de la década de 2020, se enfrió con fuerza y desde entonces ha madurado hasta convertirse en un instrumento más disciplinado que se usa de forma selectiva.
El PIPE y la financiación adicional
Como los reembolsos pueden vaciar el fideicomiso, la mayoría de las operaciones de de-SPAC cuentan con el respaldo de un PIPE, una inversión privada en capital público. Los inversores institucionales comprometen capital nuevo en el momento de la fusión, validando la valoración y asegurando que la empresa resultante tenga caja suficiente para ejecutar su plan. Organizar el PIPE es a menudo la parte más delicada de la operación y un hito que merece recordarse mucho después de archivada la documentación.
Conmemorar el cierre de un SPAC con un deal toy
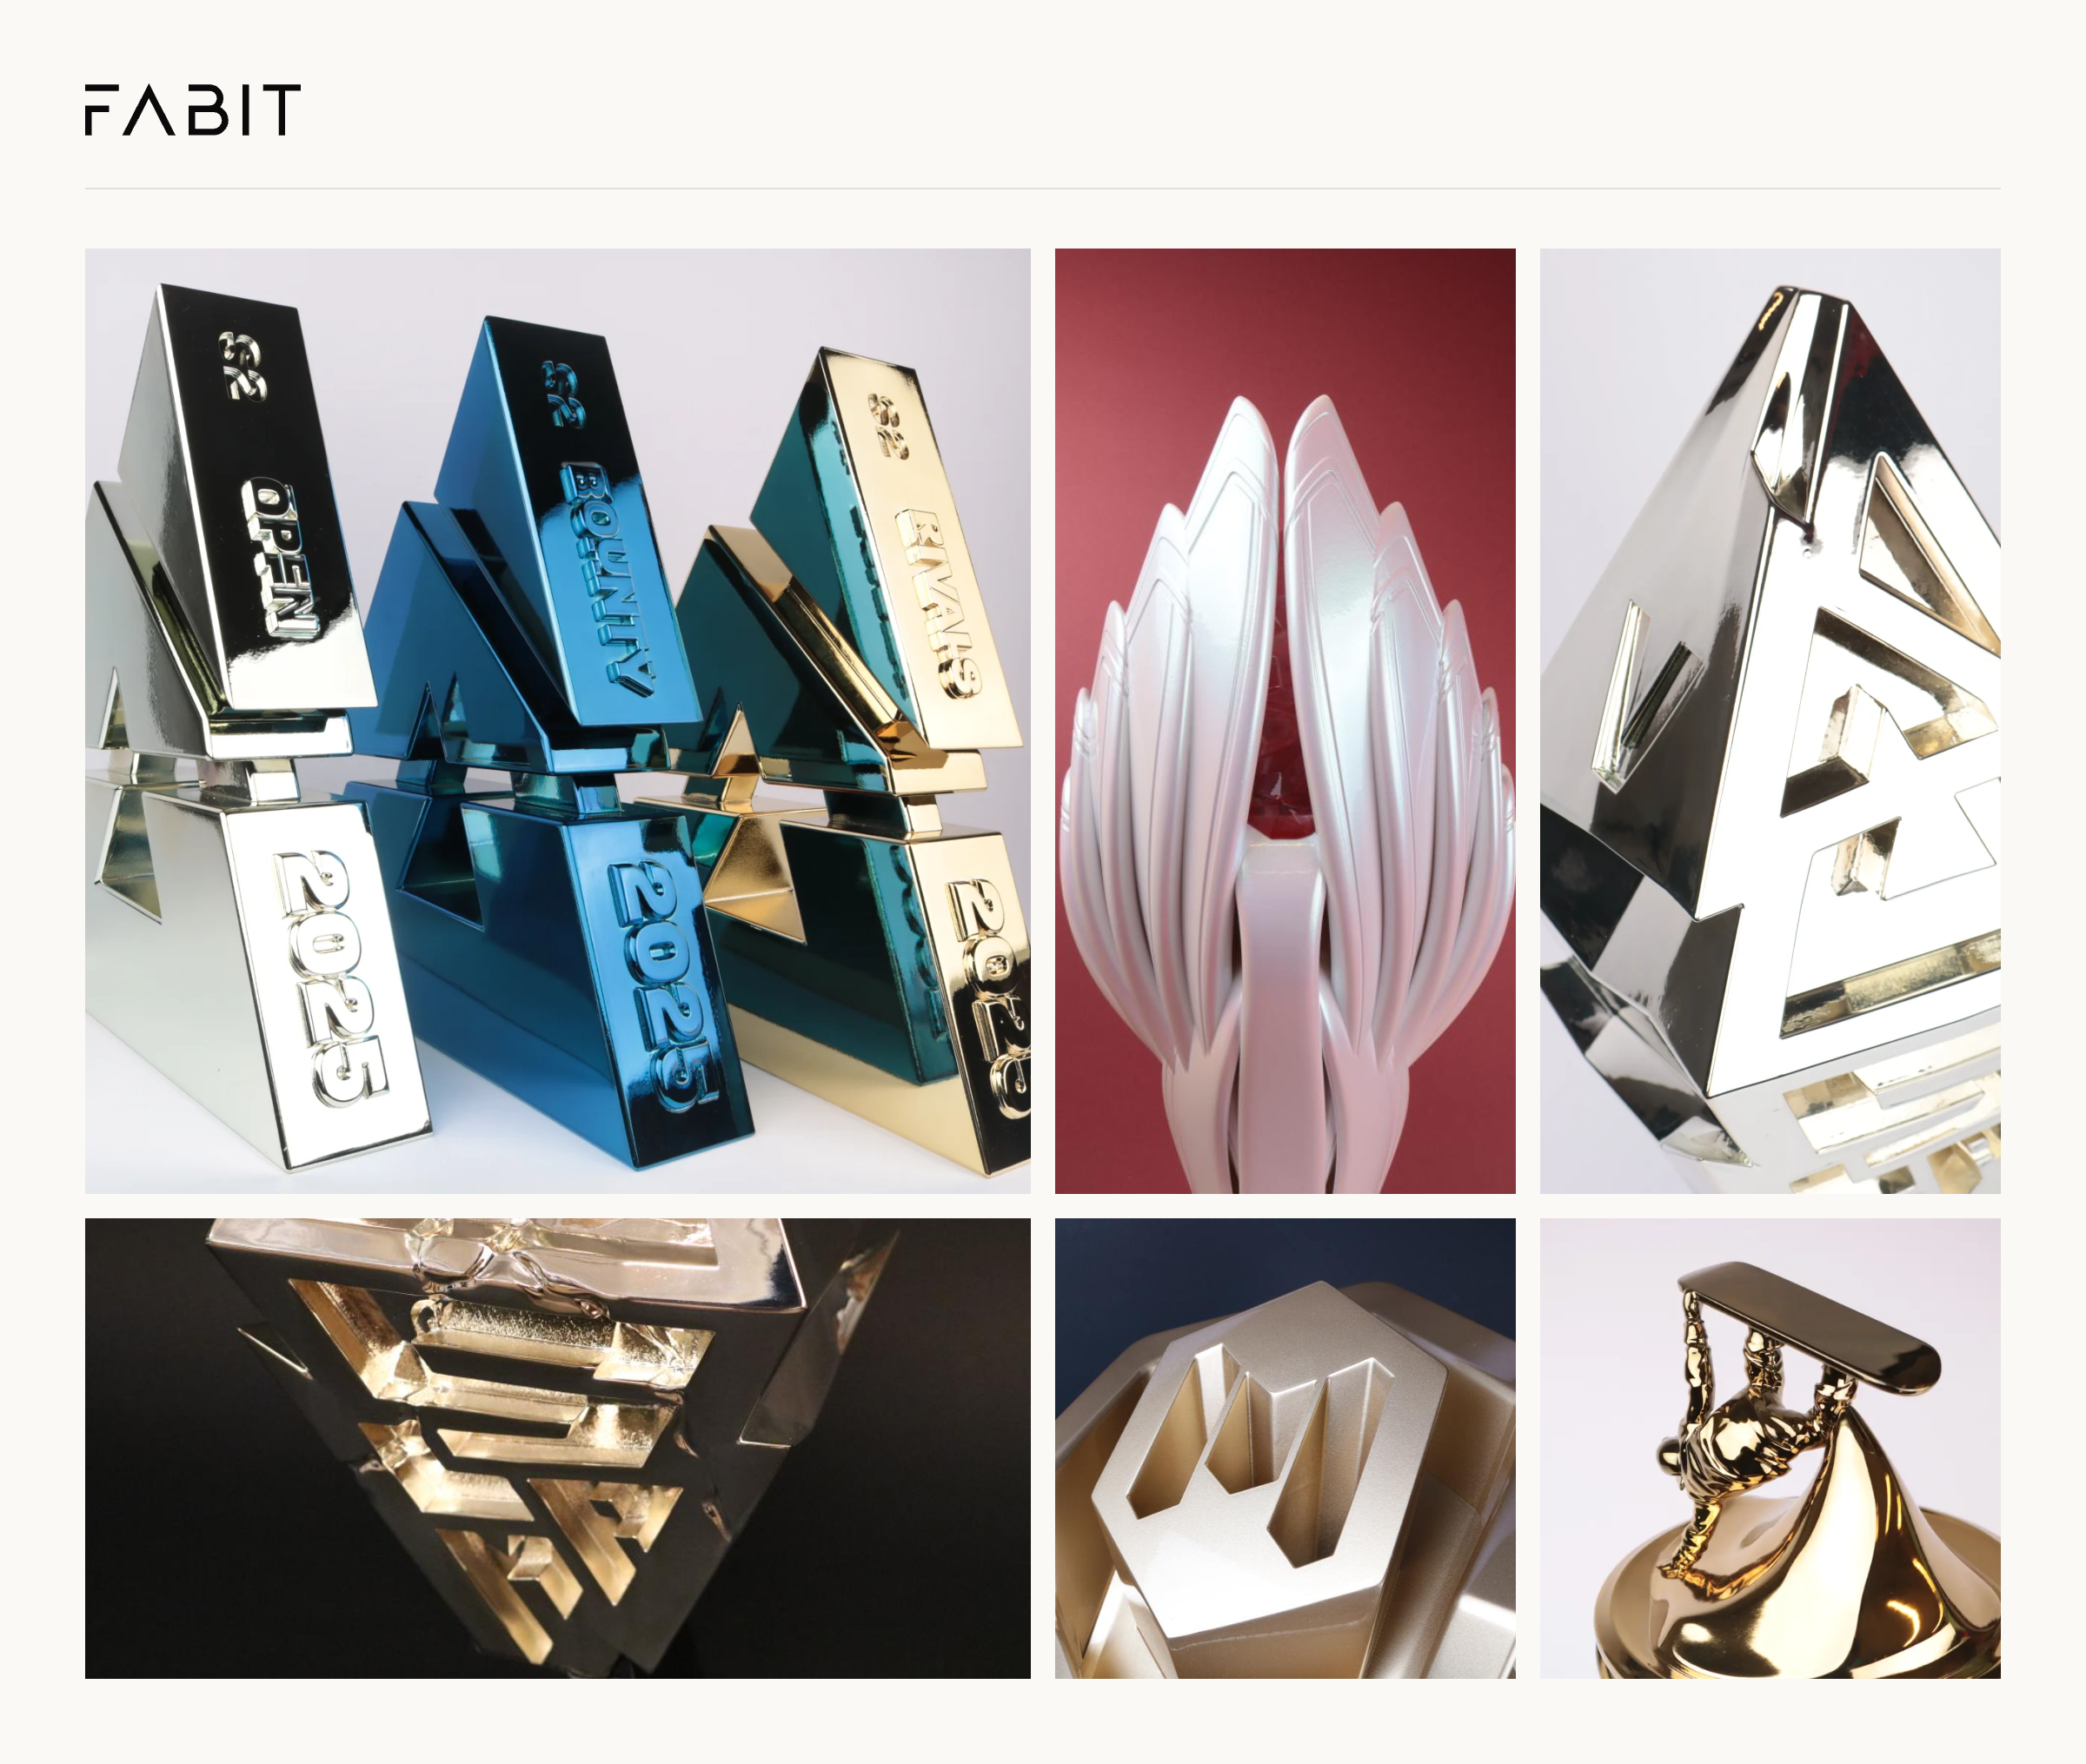
Un de-SPAC es la culminación de meses de diligencia de los promotores, negociación, revisión regulatoria y coreografía de financiación. Es exactamente el tipo de hito que el sector financiero lleva mucho tiempo marcando con un deal toy, también conocido como tombstone o trofeo financiero. Un deal toy de SPAC traduce una operación abstracta en un objeto físico que se conserva en el escritorio durante décadas, un recordatorio duradero del momento en que una sociedad instrumental se convirtió en una empresa.
En Fabit diseñamos estas piezas conmemorativas en nuestro propio taller de Amberes, combinando modelado 3D, trabajo del metal y oficio tradicional bajo un mismo techo. Un tombstone de SPAC puede incorporar el nuevo ticker, recoger el tamaño del fideicomiso y el importe del PIPE o reproducir en miniatura el producto de la empresa objetivo. Como cada combinación es única, el objeto también debe serlo. Puede explorar cómo abordamos la conmemoración de operaciones en nuestra página del sector financiero, y ver la amplitud del trabajo en nuestro servicio de deal tombstones.
- La sociedad instrumental sale a bolsa y mantiene el efectivo en fideicomiso
- Los promotores buscan una empresa privada objetivo dentro de un plazo fijo
- Se negocian un acuerdo de fusión y la financiación PIPE
- Los accionistas votan y pueden canjear sus acciones
- La empresa objetivo sale a bolsa mediante la combinación de-SPAC
- El cierre se conmemora con un deal toy a medida
Consideraciones de diseño para un deal toy de SPAC
Los mejores tombstones de SPAC reconocen la naturaleza en dos etapas de la operación: el origen de cheque en blanco y la empresa operativa en la que se convirtió. A menudo superponemos materiales para contar esa historia, con acrílico transparente o formas impresas en 3D para el vehículo abstracto y metal mecanizado para la empresa tangible. Las partes de la operación suelen incluir al promotor, la empresa objetivo, los inversores PIPE y los bancos asesores, por lo que el diseño debe equilibrar varios logotipos y leyendas sin saturarse. Nuestro proceso de bocetos, compartido y perfeccionado con su equipo, resuelve ese equilibrio antes de fabricar nada. Cuando esté listo para empezar, puede iniciar un proyecto directamente a través de nuestro estudio de diseño en línea.
Preguntas más frecuentes
¿Es lo mismo un SPAC que una salida a bolsa? No. Un SPAC se crea precisamente mediante una salida a bolsa, pero utiliza esa cotización para fusionarse después con una empresa privada. La empresa privada sale a bolsa mediante la fusión y no a través de su propio proceso de salida a bolsa.
¿Cuántas personas suelen recibir un deal toy de un SPAC? Varía mucho. Los equipos promotores, los directivos de la empresa objetivo, los banqueros principales, los inversores PIPE y los asesores jurídicos son destinatarios habituales, por lo que los pedidos oscilan a menudo entre un puñado y varias decenas de piezas.
¿Puede el deal toy incluir las cifras del fideicomiso y del PIPE? Sí. Podemos grabar o incrustar el tamaño del fideicomiso, los fondos tras reembolsos, el importe del PIPE y la fecha de cierre, presentándolos con limpieza dentro del diseño.
¿Cuánto tarda en producirse un deal toy de SPAC personalizado? Los plazos dependen de la complejidad y la cantidad, pero respondemos a cada consulta en veinticuatro horas y organizamos un calendario en torno a su anuncio o a su cena de cierre.
Términos relacionados
- cotización directa
- oferta de seguimiento
- hoja de condiciones
- cena de cierre
- mandato de asesoramiento