Een SPAC, oftewel Special Purpose Acquisition Company, is een beursgenoteerde lege vennootschap die via een IPO kapitaal ophaalt met als enig doel een privébedrijf met bedrijfsactiviteiten over te nemen of ermee te fuseren, waardoor dat bedrijf naar de beurs gaat zonder traditionele beursgang. Een SPAC, vaak een blanco-chequebedrijf genoemd, heeft op het moment van notering geen eigen commerciële activiteiten. De activa zijn het geld in de trust en de reputatie van de sponsors, die zich ertoe verbinden binnen een vaste termijn, meestal achttien tot vierentwintig maanden, een doelbedrijf te vinden. Wanneer de SPAC een doelbedrijf vindt en ermee combineert, heet de transactie een de-SPAC en erft het voorheen private bedrijf de beursnotering van de SPAC.
Hoe een SPAC is opgebouwd
Een SPAC begint met een sponsorteam, vaak ervaren ondernemers, private equity-professionals of sectorveteranen, dat geld ophaalt bij publieke beleggers. De opbrengst wordt op een rentedragende trustrekening gezet en mag alleen worden besteed aan de uiteindelijke bedrijfscombinatie of moet worden teruggegeven aan beleggers als er geen deal tot stand komt. Beleggers kopen doorgaans units, die later worden gesplitst in gewone aandelen en warrants. De warrant is een extraatje dat houders het recht geeft extra aandelen tegen een vaste prijs te kopen, als compensatie voor de tijd en onzekerheid van het wachten op een doelbedrijf.
De sponsors ontvangen wat gewoonlijk de promote wordt genoemd, meestal oprichtersaandelen ter waarde van ongeveer twintig procent van het eigen vermogen na de IPO, verkregen voor een symbolisch bedrag. Deze afstemming is zowel de motor als de controverse van de structuur, omdat ze sponsors rijkelijk beloont voor het sluiten van een deal, ongeacht of die deal uiteindelijk goed presteert.
De levenscyclus van notering tot de-SPAC
Zodra de SPAC genoteerd is, begint de klok te lopen. Het managementteam gaat op zoek naar een privébedrijf dat een snellere, meer onderhandelde route naar de beurs wil dan een gewone IPO. Wanneer een doelbedrijf is gevonden, ondertekenen beide partijen een fusieovereenkomst, regelen ze eventuele aanvullende financiering en leggen ze de combinatie voor aan een stemming van de aandeelhouders. Beleggers die het doelbedrijf niet bevalt, kunnen hun aandelen inleveren voor hun evenredige deel van de trust, waardoor het kapitaal dat daadwerkelijk bij de afsluiting overblijft sterk kan afwijken van het oorspronkelijk opgehaalde bedrag.
Als de stemming wordt aangenomen en de financiering standhoudt, wordt de de-SPAC voltooid. Het doelbedrijf neemt de notering over, kiest een nieuw tickersymbool en betreedt de beurs als beursgenoteerde onderneming. Als er niet op tijd een deal wordt gesloten, wordt de SPAC geliquideerd en gaat de trust terug naar de aandeelhouders.
Waarom sponsors en doelbedrijven voor de SPAC-route kiezen
Voor een privébedrijf kan een SPAC-fusie snelheid bieden, prijszekerheid die rechtstreeks met één wederpartij wordt onderhandeld en de mogelijkheid om toekomstprojecties te delen op een manier die de marketing van een traditionele IPO beperkt. Voor sponsors is het een voertuig om expertise en kapitaal in te zetten in een bedrijf waarvan ze denken dat ze het kunnen helpen opschalen. De structuur nam begin jaren 2020 sterk toe in populariteit, koelde scherp af en is sindsdien uitgegroeid tot een meer gedisciplineerd instrument dat selectief wordt gebruikt.
De PIPE en aanvullende financiering
Omdat aflossingen de trust kunnen leegtrekken, worden de meeste de-SPAC-deals ondersteund door een PIPE, een private investering in beursgenoteerd eigen vermogen. Institutionele beleggers committeren op het moment van de fusie vers kapitaal, wat de waardering bevestigt en ervoor zorgt dat het gecombineerde bedrijf genoeg geld heeft om zijn plan uit te voeren. Het regelen van de PIPE is vaak het meest delicate deel van de transactie en een mijlpaal die het waard is om lang na het indienen van de papieren te herinneren.
Een SPAC-afsluiting herdenken met een deal toy
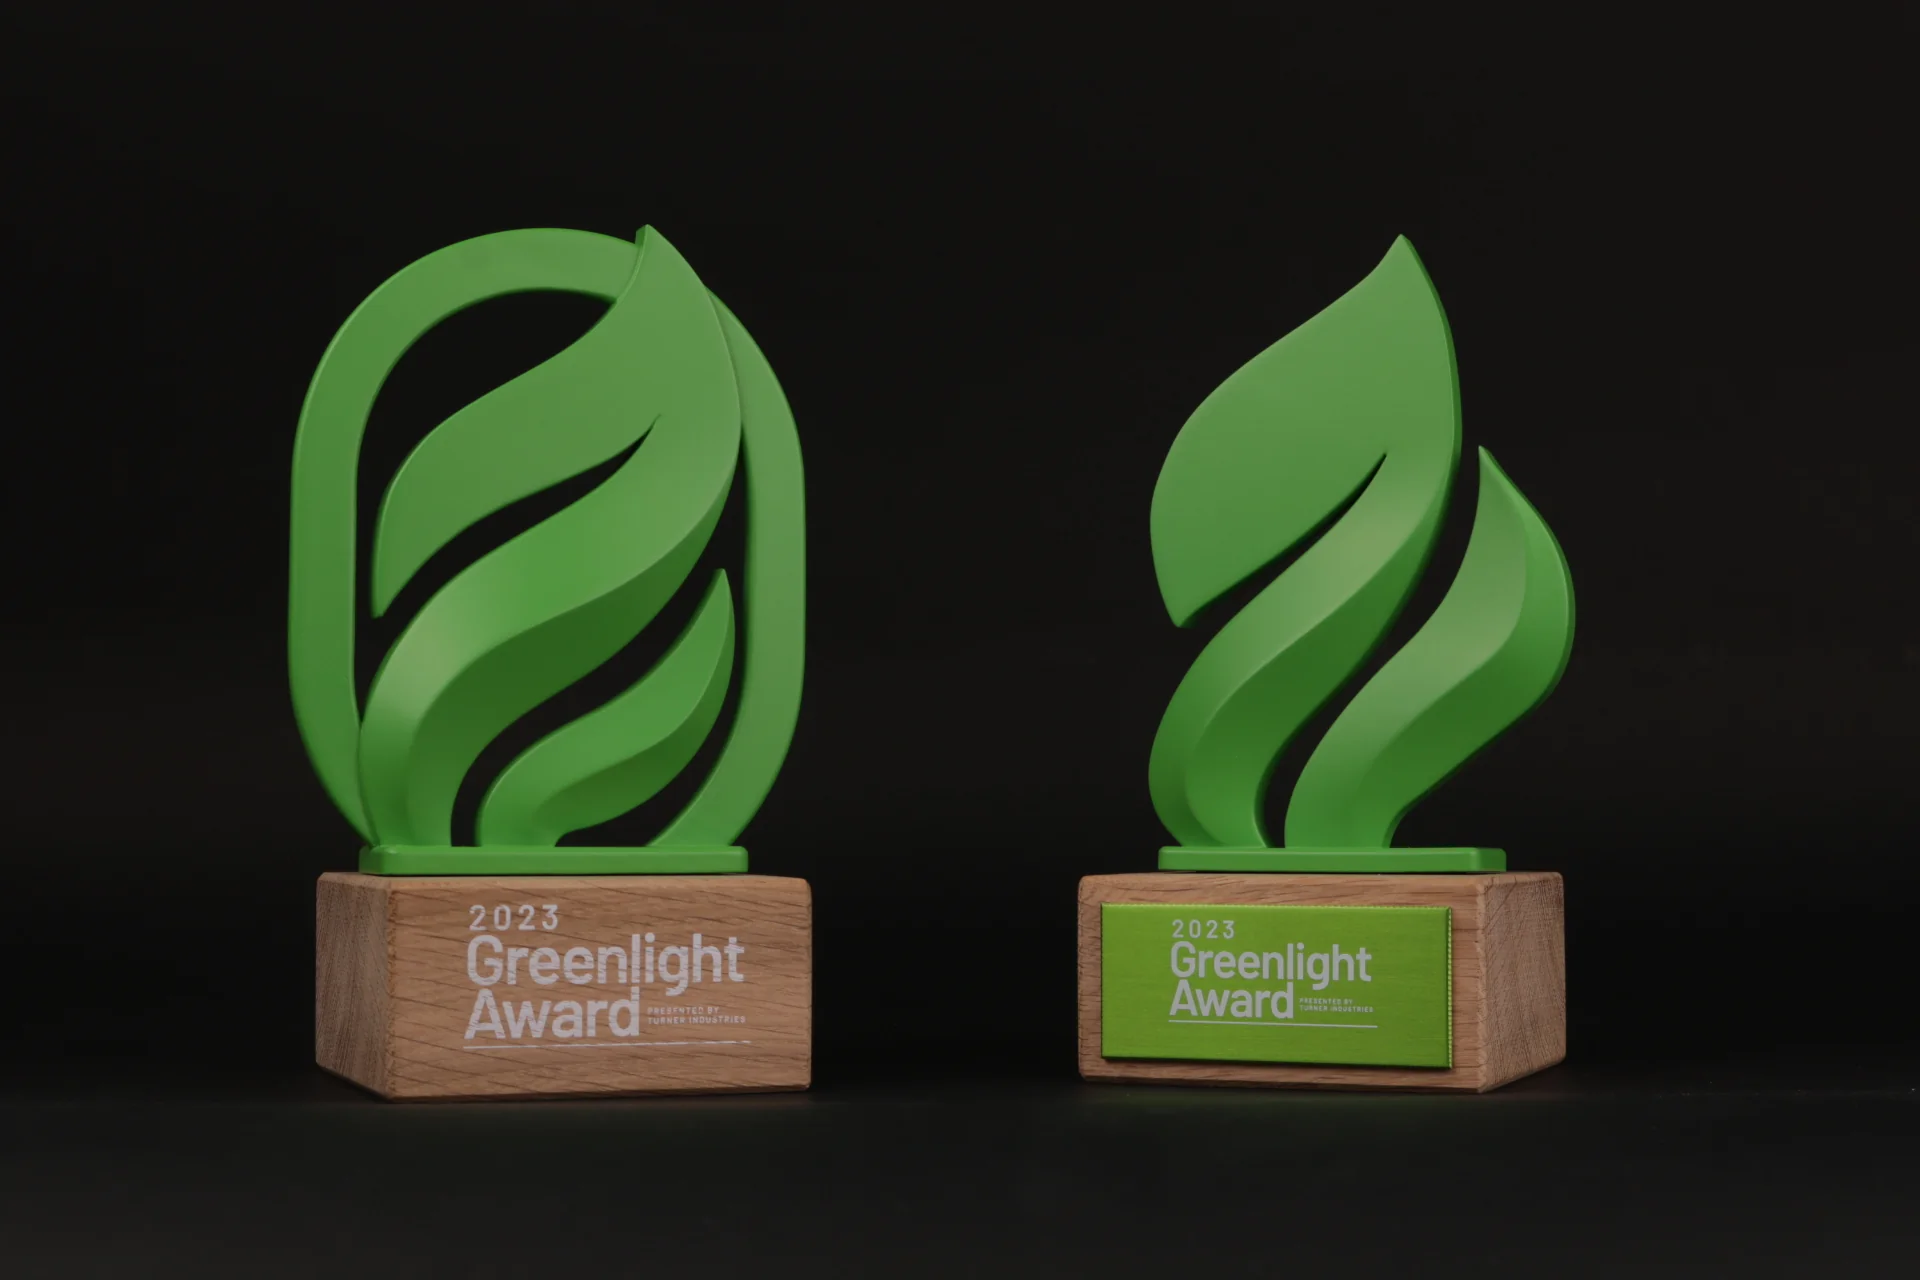
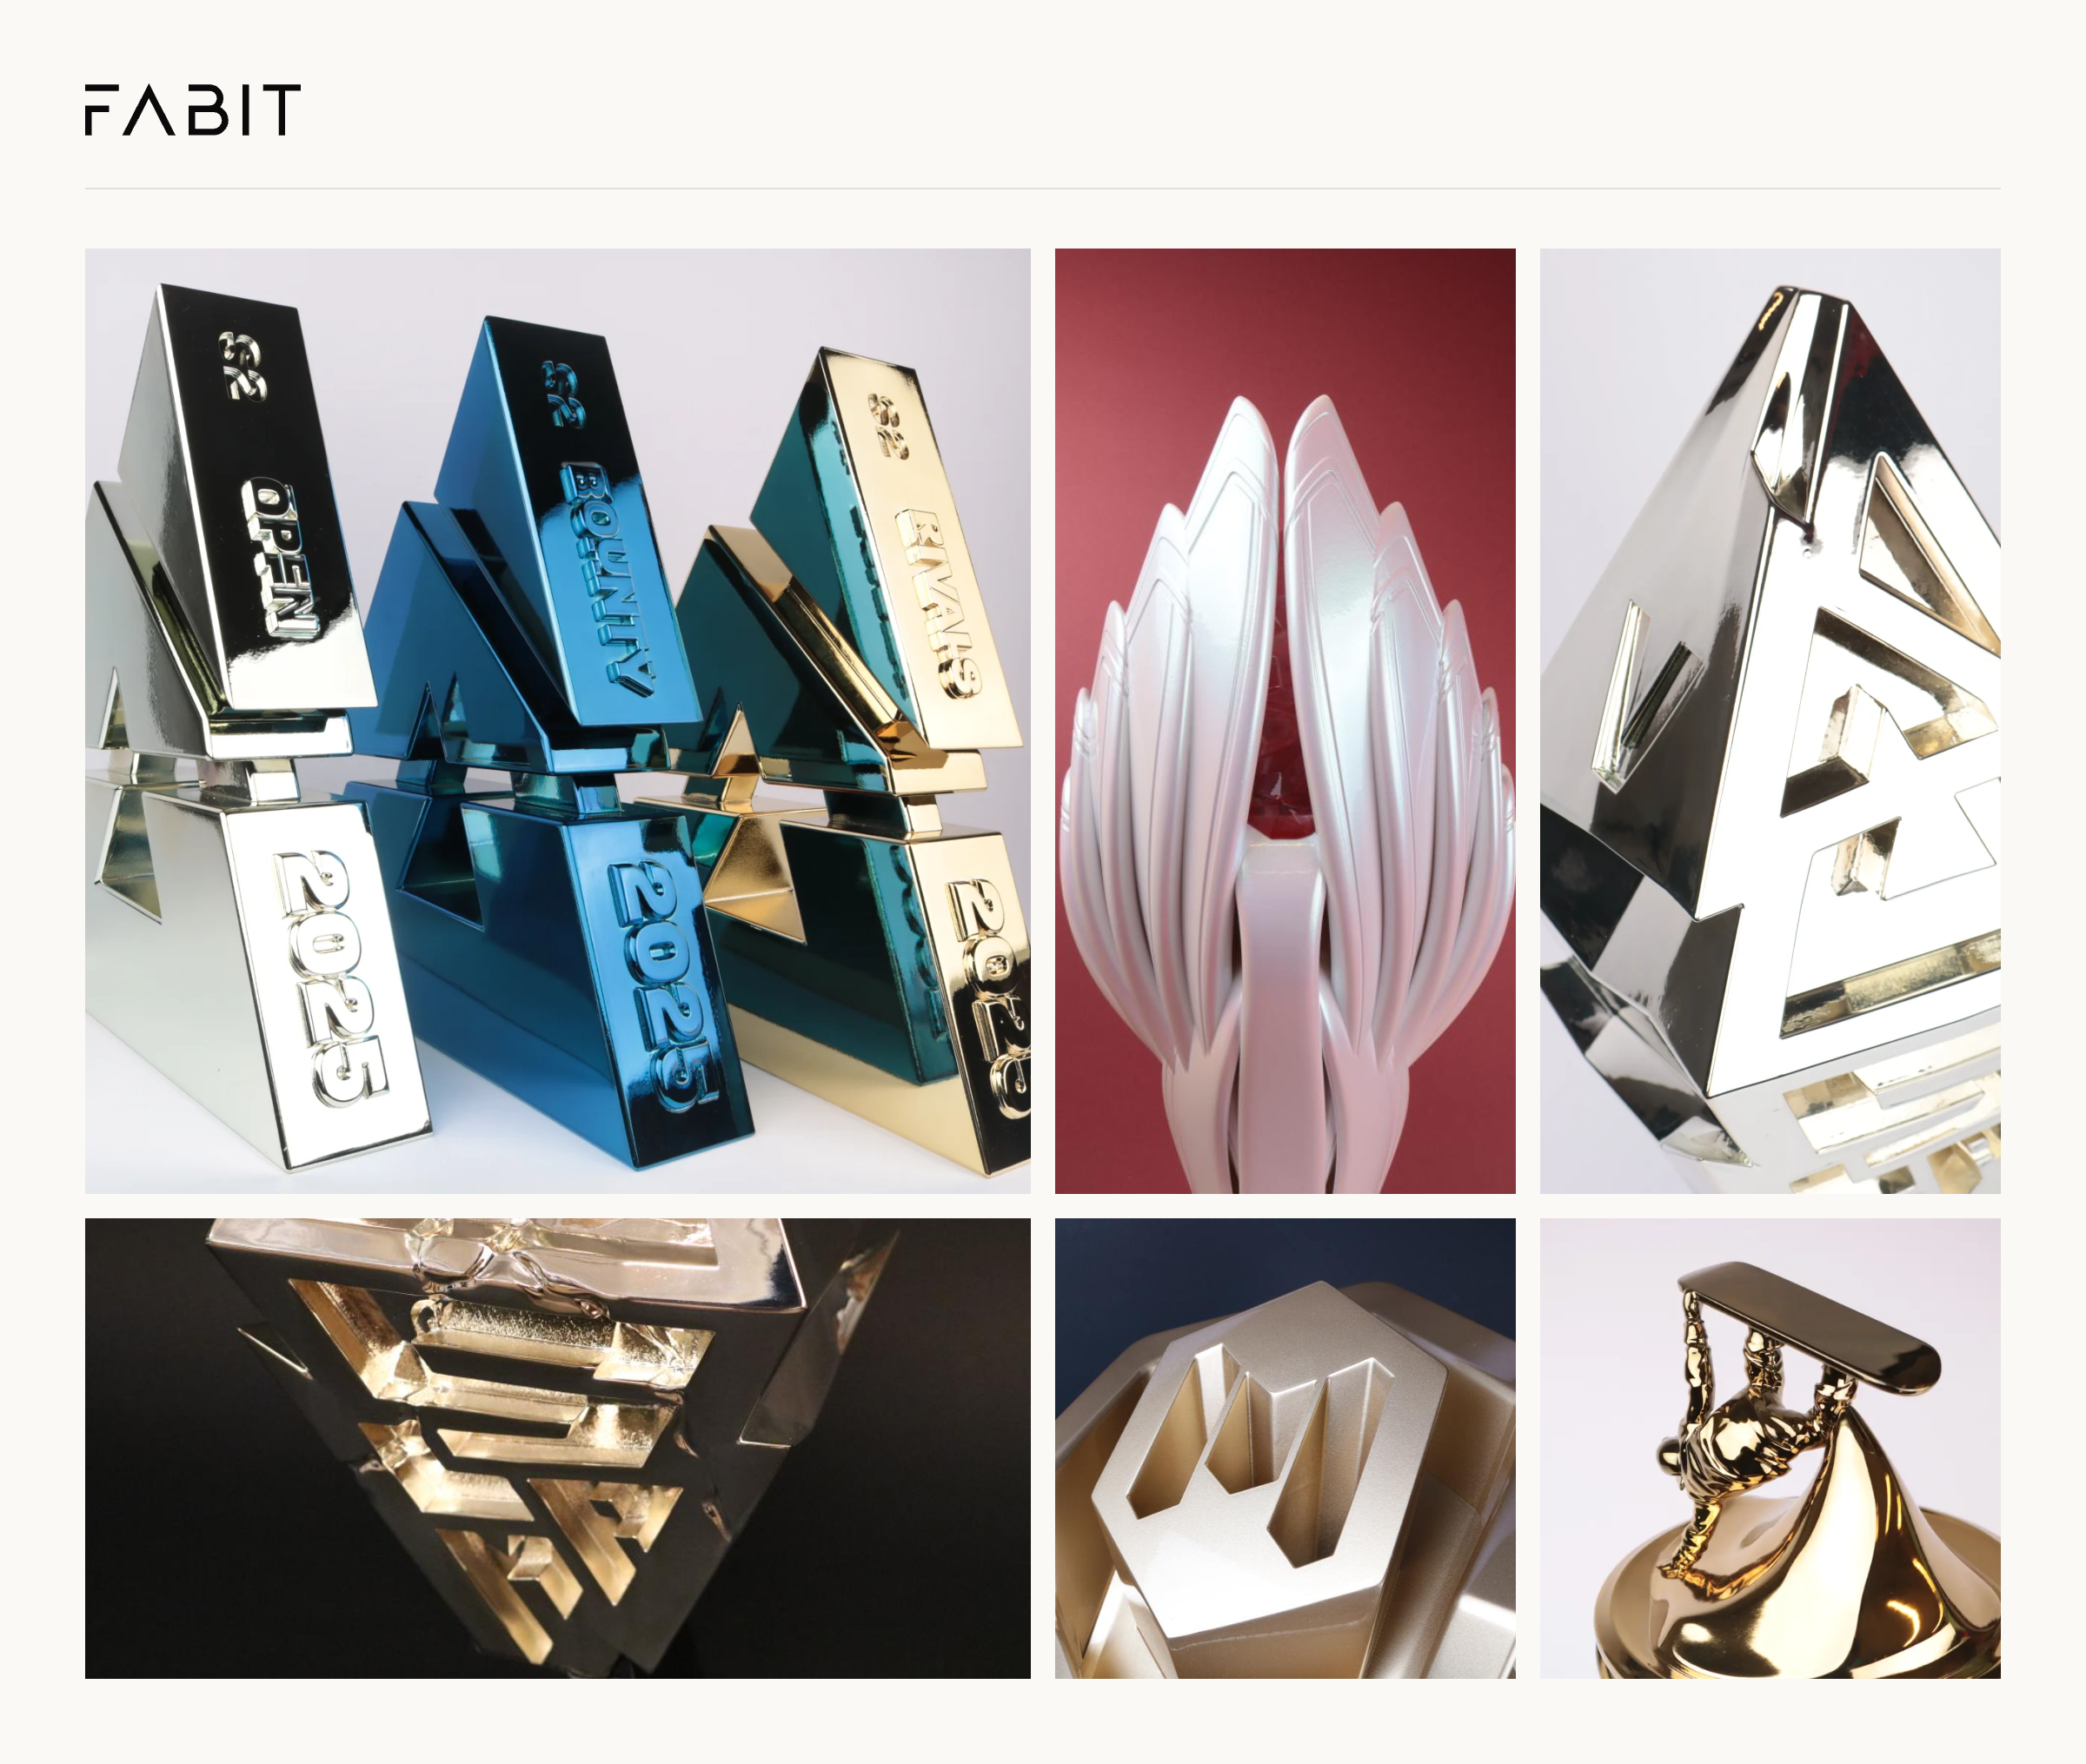
Een de-SPAC is het hoogtepunt van maanden sponsoronderzoek, onderhandeling, toezichtsbeoordeling en financieringschoreografie. Het is precies het soort mijlpaal dat de financiële sector al lang markeert met een deal toy, ook wel tombstone of financiële trofee genoemd. Een SPAC deal toy vertaalt een abstracte transactie naar een fysiek object dat mensen tientallen jaren op hun bureau houden, een duurzame herinnering aan het moment waarop een lege vennootschap een bedrijf werd.
Bij Fabit ontwerpen we deze herinneringsstukken in eigen productie in Antwerpen, waarbij 3D-modellering, metaalwerk en traditioneel vakmanschap onder één dak samenkomen. Een SPAC-tombstone kan het nieuwe tickersymbool inbedden, de omvang van de trust en het PIPE-bedrag vastleggen of het product van het doelbedrijf in miniatuur weergeven. Omdat elke combinatie uniek is, moet het object dat ook zijn. U kunt zien hoe wij transactieherdenking aanpakken op onze pagina voor de financiële sector, en de breedte van het werk bekijken op onze deal tombstones-service.
- Een lege vennootschap noteert via een IPO en houdt geld aan in trust
- Sponsors zoeken binnen een vaste termijn een privébedrijf als doelwit
- Een fusieovereenkomst en PIPE-financiering worden onderhandeld
- Aandeelhouders stemmen en kunnen hun aandelen inleveren
- Het doelbedrijf gaat naar de beurs via de de-SPAC-combinatie
- De afsluiting wordt herdacht met een deal toy op maat
Ontwerpoverwegingen voor een SPAC deal toy
De beste SPAC-tombstones erkennen het tweetraps karakter van de deal, de blanco-cheque-oorsprong en het operationele bedrijf dat het is geworden. We werken vaak met gelaagde materialen om dat verhaal te vertellen, met helder acryl of 3D-geprinte vormen voor het abstracte voertuig en gefreesd metaal voor de tastbare onderneming. Bij een deal zijn vaak de sponsor, het doelbedrijf, de PIPE-investeerders en de adviserende banken betrokken, dus het ontwerp moet meerdere logo’s en teksten in evenwicht brengen zonder rommelig te worden. Ons schetsproces, gedeeld en verfijnd met uw team, lost die balans op voordat er iets wordt gemaakt. Als u klaar bent om te beginnen, kunt u rechtstreeks een project starten via onze online ontwerpstudio.
Veelgestelde vragen
Is een SPAC hetzelfde als een IPO? Nee. Een SPAC wordt zelf opgericht via een IPO, maar gebruikt die beursgang om later te fuseren met een privébedrijf. Het privébedrijf gaat via de fusie naar de beurs in plaats van via een eigen IPO-proces.
Hoeveel mensen ontvangen doorgaans een SPAC deal toy? Dat verschilt sterk. Sponsorteams, bestuurders van het doelbedrijf, leidende bankiers, PIPE-investeerders en juridisch adviseurs zijn gebruikelijke ontvangers, dus bestellingen variëren vaak van een handvol tot enkele tientallen stuks.
Kan de deal toy de cijfers van de trust en de PIPE bevatten? Ja. We kunnen de omvang van de trust, de opbrengst na aflossingen, het PIPE-bedrag en de sluitingsdatum graveren of inbedden en netjes in het ontwerp presenteren.
Hoe lang duurt de productie van een SPAC deal toy op maat? De doorlooptijd hangt af van complexiteit en aantal, maar we reageren binnen vierentwintig uur op elke aanvraag en bouwen een planning rond uw aankondiging of afsluitdiner.
Gerelateerde termen