Een directe notering is een manier om naar de beurs te gaan waarbij een bedrijf zijn bestaande aandelen rechtstreeks op een beurs laat noteren, zonder nieuwe aandelen uit te geven, zonder underwriters die aandelen kopen en doorverkopen en zonder het traditionele roadshow- en allocatieproces van een beursgang (IPO). In plaats van nieuw kapitaal op te halen via nieuw gecreëerde aandelen, opent een directe notering simpelweg de deur voor bestaande aandeelhouders, zoals oprichters, medewerkers en vroege investeerders, om hun belangen op de openbare markt te verkopen tegen een koers die op de openingsdag door vraag en aanbod wordt bepaald.
Hoe een directe notering verschilt van een IPO
Bij een conventionele IPO treden investeringsbanken op als underwriter. Zij kopen nieuw uitgegeven aandelen van het bedrijf tegen een afgesproken prijs en verkopen ze door aan institutionele beleggers, waardoor het bedrijf in feite een vast kapitaalbedrag gegarandeerd krijgt en de vroege handel wordt gestabiliseerd. Bij een directe notering kopen geen underwriters de aandelen, is er geen vaste uitgifteprijs en geldt er vaak geen lock-upperiode die insiders van verkoop weerhoudt. De beurs laat de bestaande aandelen simpelweg toe en market makers faciliteren een openingsveiling die de eerste handelskoers bepaalt.
Dit onderscheid is van belang. Een directe notering wordt doorgaans gekozen door bedrijven die niet dringend geld hoeven op te halen, al een sterke naamsbekendheid hebben en de verwatering en underwritingkosten van een standaard-IPO willen vermijden.
Waarom bedrijven kiezen voor een directe notering
De motieven zijn doorgaans drieledig. Ten eerste kosten. Underwritingkosten bij een grote IPO kunnen oplopen tot tientallen miljoenen, en een directe notering omzeilt een groot deel van die uitgave. Ten tweede eerlijkheid van prijsvorming. Omdat de openingskoers door de markt wordt bepaald en niet met een bank wordt onderhandeld, stellen bedrijven dat die de werkelijke vraag nauwkeuriger weerspiegelt en de koerssprong op de eerste dag beperkt, waarbij geld op tafel blijft liggen. Ten derde liquiditeit voor bestaande houders. Medewerkers en vroege steunverleners kunnen direct verkopen, zonder een lock-up af te wachten.
Toezichthouders hebben sindsdien primaire directe noteringen toegestaan, waarbij een bedrijf als onderdeel van het proces ook nieuw kapitaal kan ophalen, waarmee enkele voordelen van de IPO worden gecombineerd met het model van de directe notering. Deze ontwikkeling heeft de aantrekkingskracht van de structuur vergroot, voorbij de handvol bekende technologienamen die haar introduceerden.
De rol van adviseurs en market makers
Hoewel er geen underwriters zijn in de traditionele zin, spelen banken nog steeds een belangrijke adviesrol. Ze helpen het bedrijf zijn registratie voor te bereiden, informeren beleggers en ondersteunen de aangewezen market maker die de openingsveiling leidt. Financieel adviseurs begeleiden de waarderingsverwachtingen en de communicatiestrategie. Het ontbreken van een formeel bookbuildingproces legt nog meer gewicht op heldere openbaarmaking en begrip bij beleggers.
Risico's en aandachtspunten
Directe noteringen hebben ook nadelen. Zonder underwriters die kapitaal inzetten kan de vroege handel volatieler zijn. Zonder lock-up kan een golf van verkopen door insiders de koers onder druk zetten. En zonder de marketingmachine van een roadshow kunnen minder bekende bedrijven moeite hebben de vraag op te bouwen die een directe notering nodig heeft. Daarom past het model doorgaans bij volwassen, kapitaalkrachtige en breed bekende bedrijven.
Een directe notering vieren met een deal toy
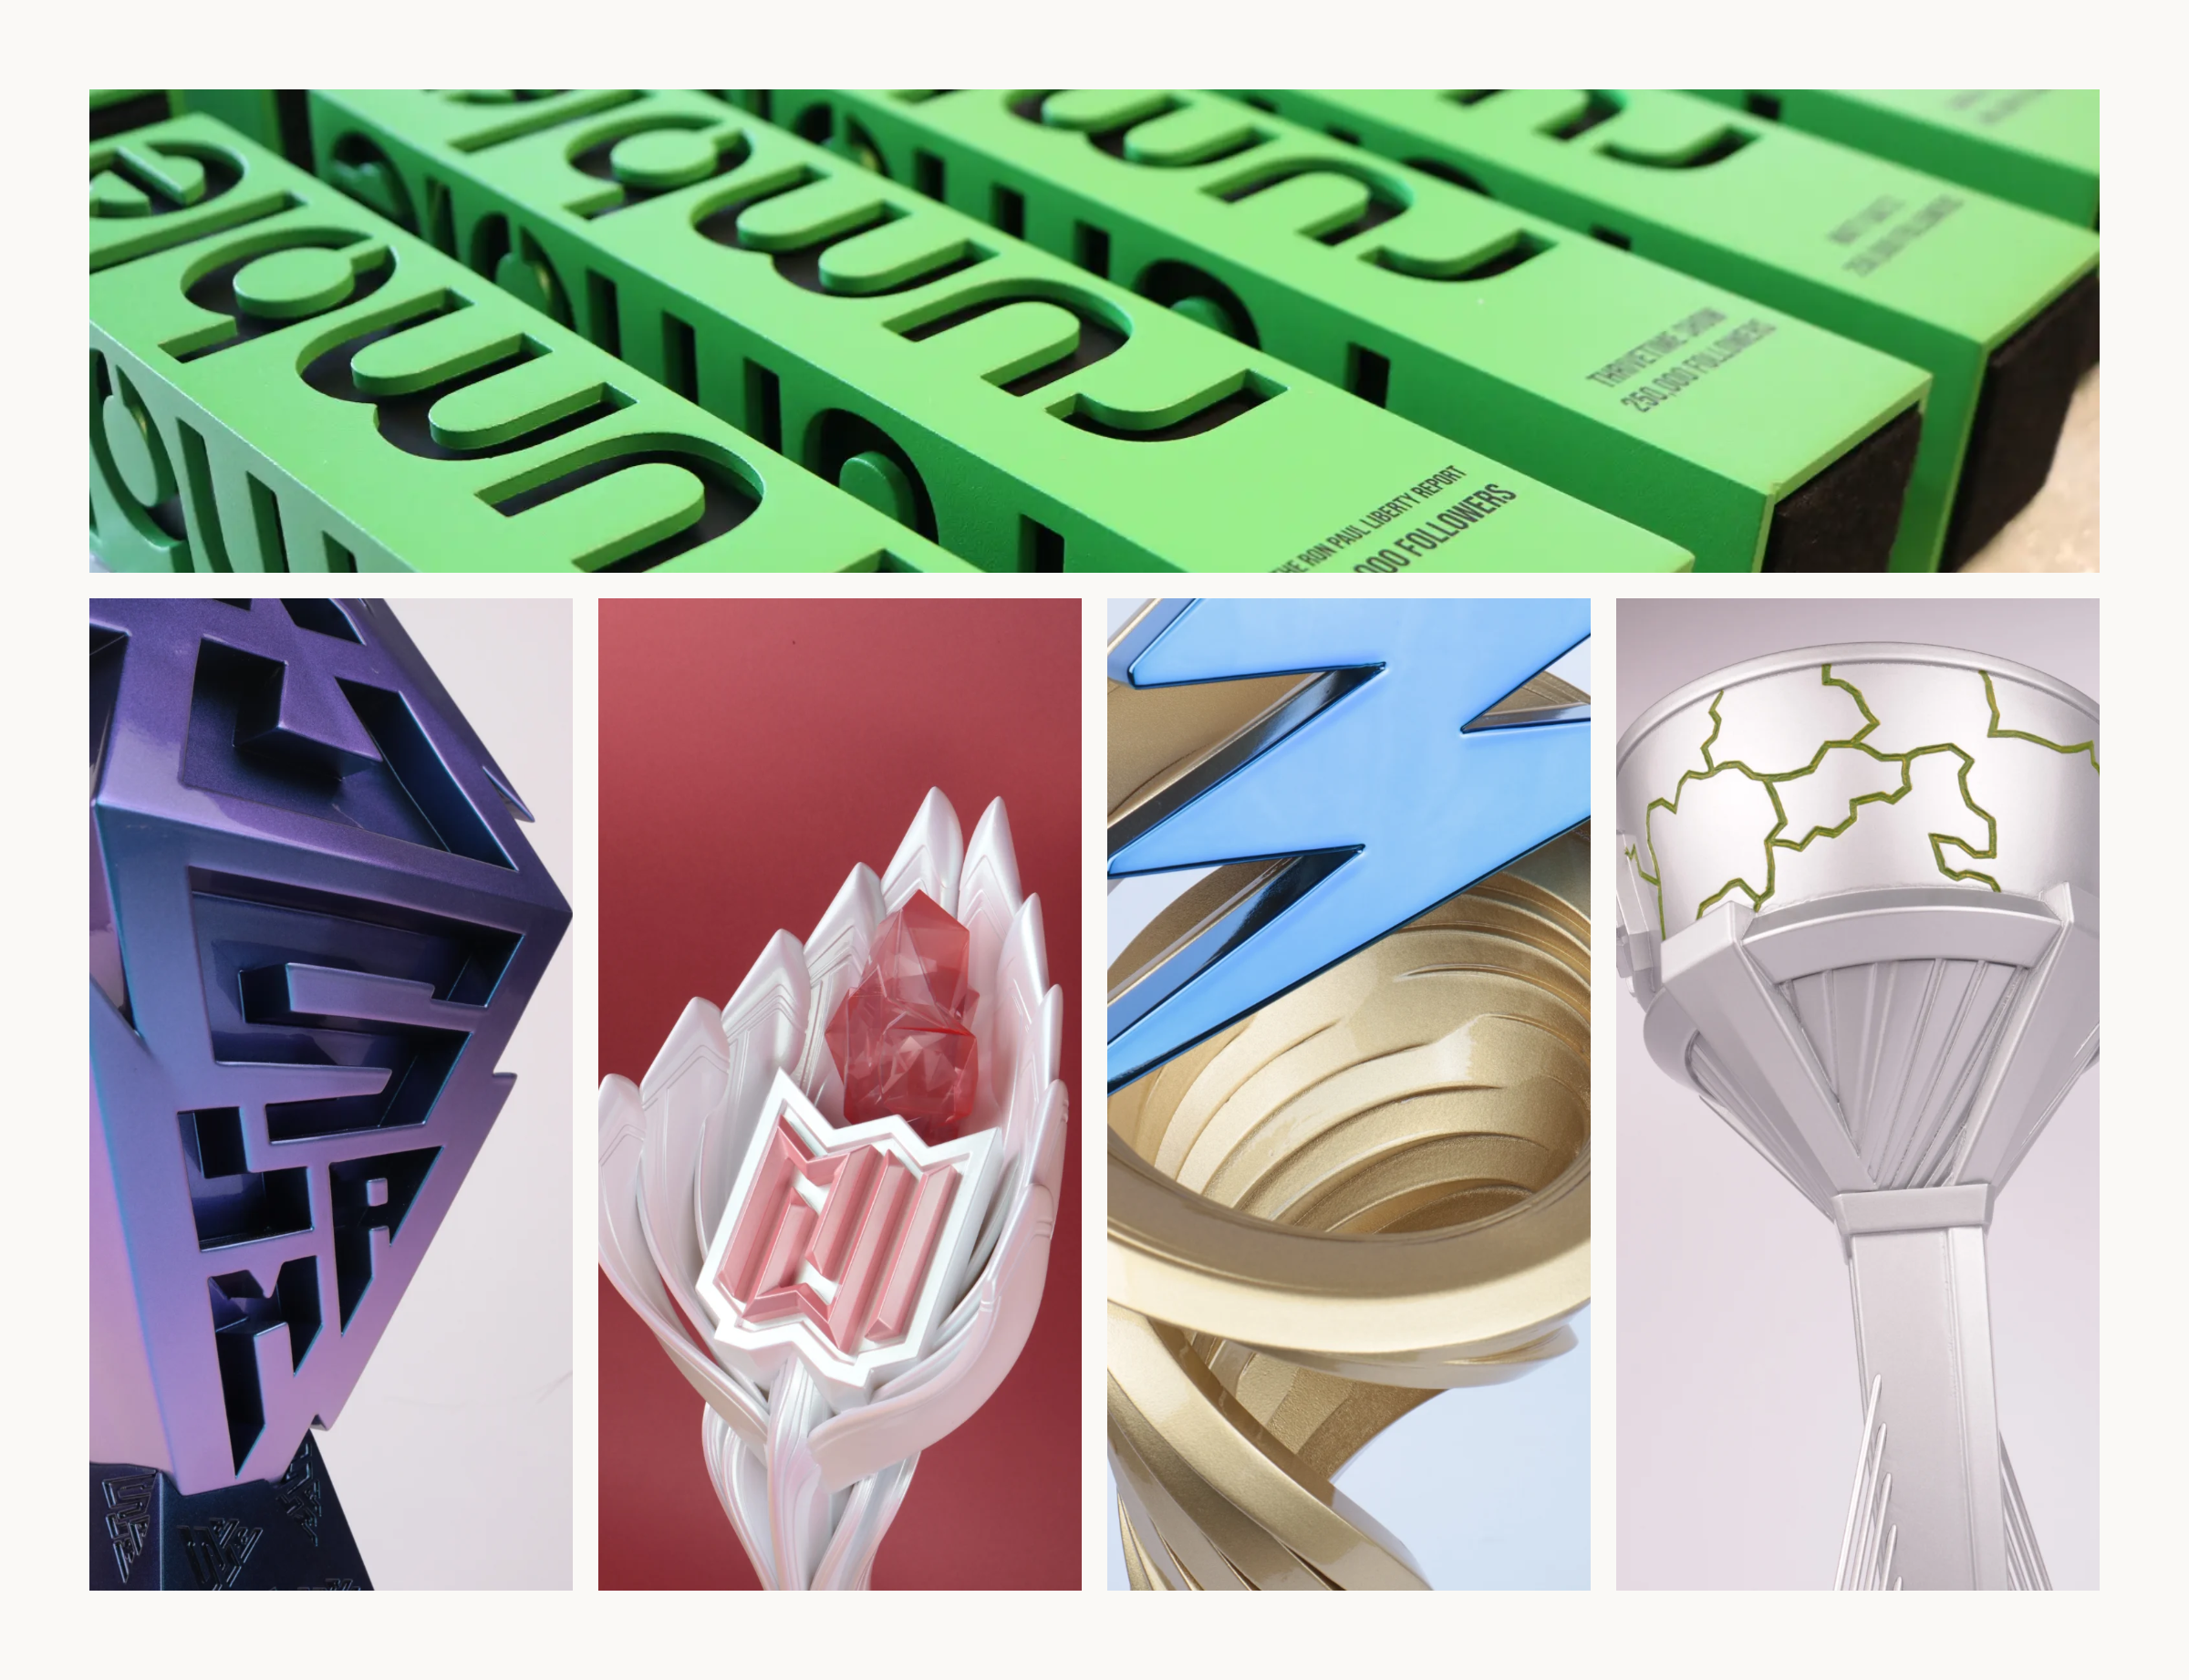
Naar de beurs gaan is een bepalend moment in de geschiedenis van elk bedrijf, en een directe notering is niet minder gedenkwaardig omdat de underwriting ontbreekt. De teams die maanden aan de registratie werken, de adviseurs die de strategie bepalen en de bestuurders die de bel luiden, verdienen allemaal een blijvend aandenken. Een deal toy voor een directe notering, soms ook tombstone of financiële trofee genoemd, legt die dag vast in een fysiek object dat persrondes en koersschommelingen overleeft.
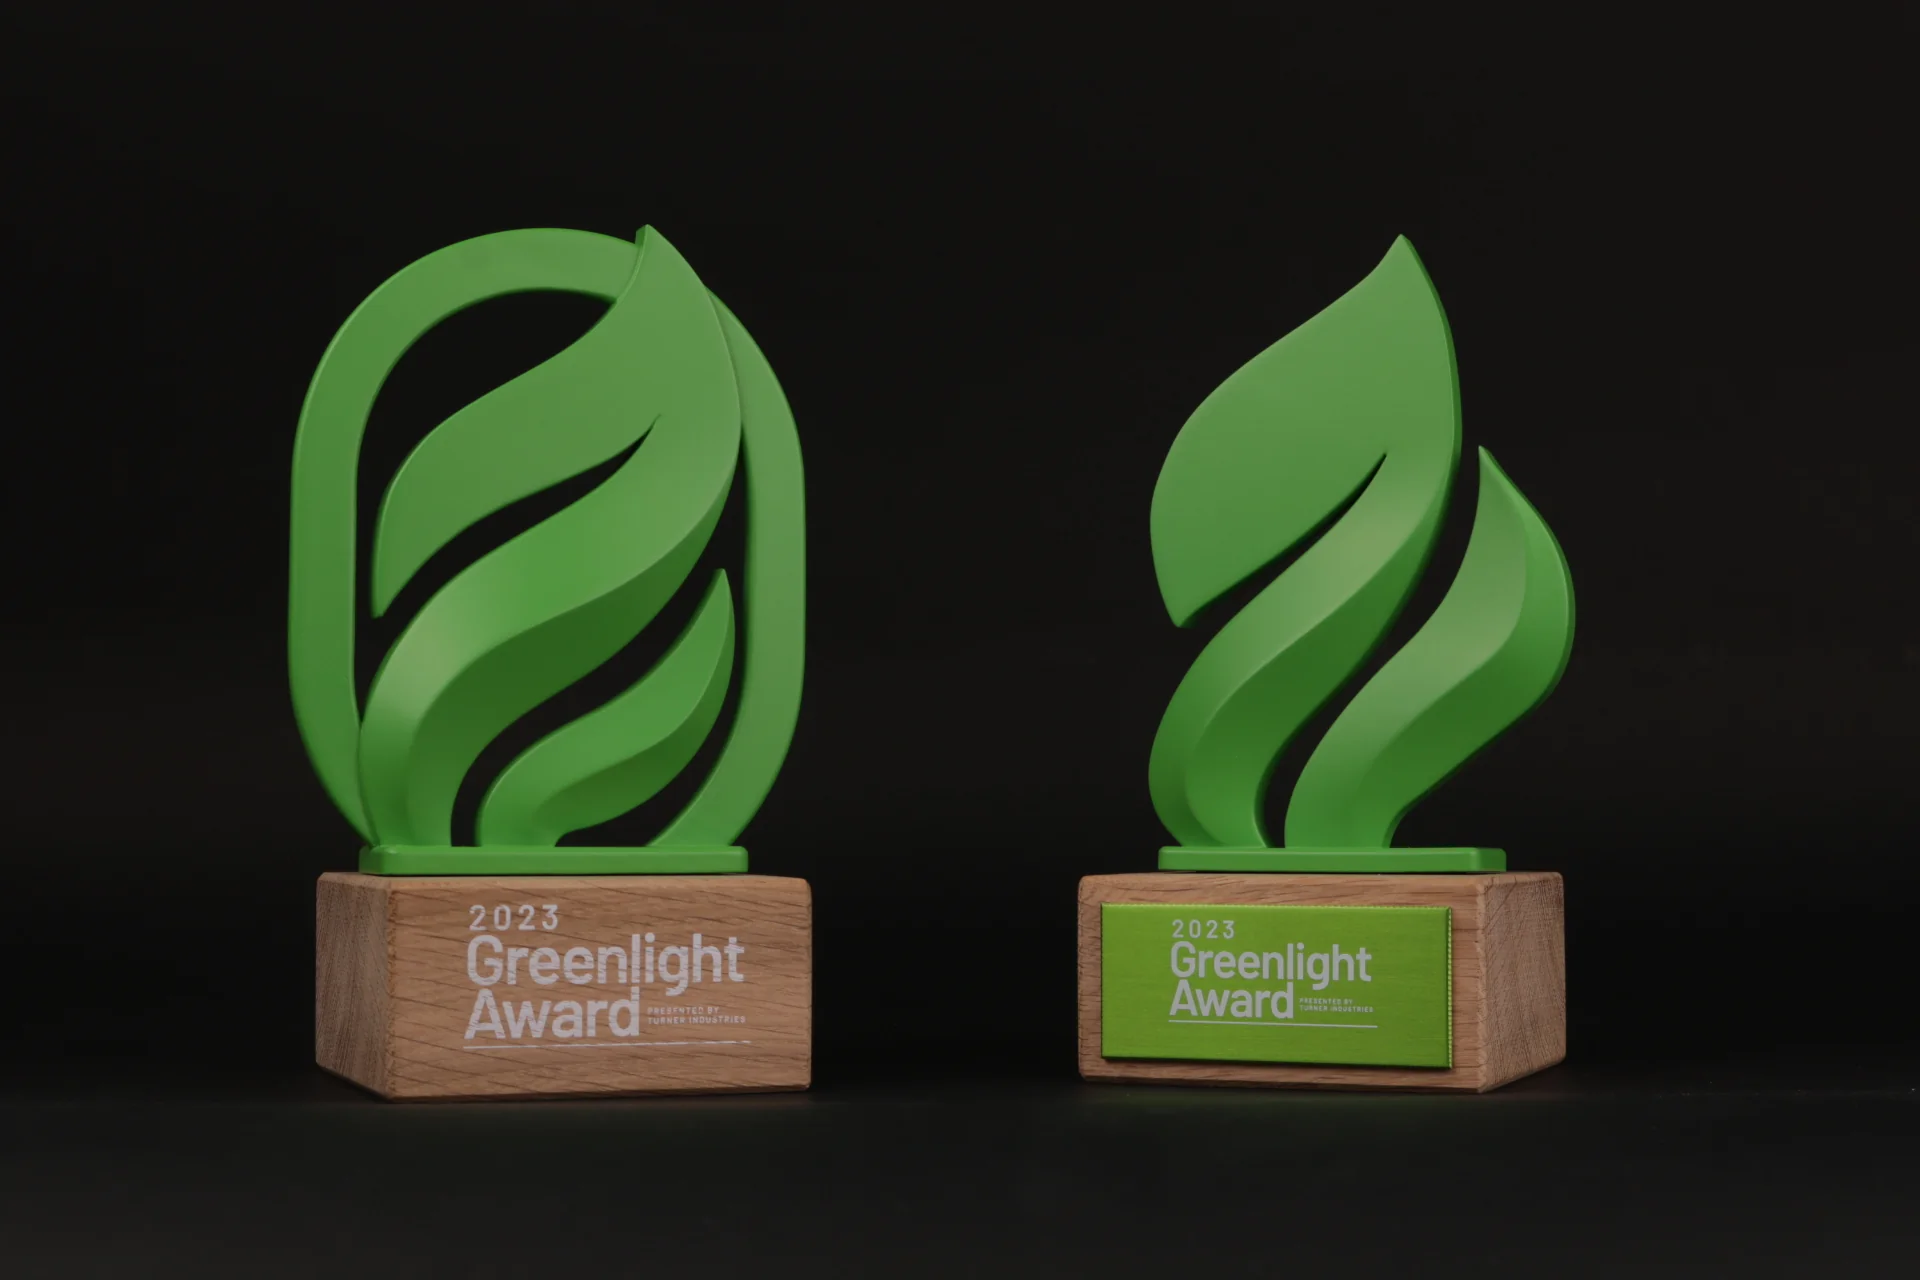
Bij Fabit maken we deze stukken in eigen productie in Antwerpen, waarbij we 3D-ontwerp, metaalbewerking en handafwerking samenbrengen. Een tombstone voor een directe notering kan de openingsbel uitbeelden, de ticker inbouwen of de beursgevel in miniatuur nabouwen. Omdat een directe notering een uiting van vertrouwen en onafhankelijkheid is, moet het object even zelfverzekerd aanvoelen. Zie hoe we mijlpalen op de openbare markten benaderen op onze pagina voor de financiële sector, en bekijk het vakmanschap op onze deal tombstones-service.
- Bestaande aandelen noteren rechtstreeks op de beurs
- Geen underwriters kopen of verkopen de aandelen door
- Een openingsveiling bepaalt de eerste handelskoers
- Insiders krijgen direct liquiditeit zonder lock-up
- Adviseurs en een market maker ondersteunen het debuut
- De noteringsdag wordt gemarkeerd met een deal toy als aandenken
Een tombstone voor een directe notering ontwerpen
Een directe notering viert onafhankelijkheid, dus het herdenkingsobject is vaak strak en zelfverzekerd. We combineren vaak gefreesd metaal met heldere 3D-geprinte elementen om de transparantie van de prijsvorming te suggereren, een passende metafoor voor een door de markt bepaalde opening. Ontvangers zijn doorgaans het uitvoerend team, de financieel adviseurs, de juridisch adviseurs en de aangewezen market maker. In onze fase van gezamenlijk schetsen brengen we iedereen op één lijn over het concept voordat de productie begint, en u kunt een laagdrempelig startpunt verkennen via onze pagina over 3D-geprinte trofeeën.
Veelgestelde vragen
Haalt een directe notering geld op voor het bedrijf? Traditioneel niet, al kan een bedrijf bij primaire directe noteringen nu ook nieuwe aandelen uitgeven en kapitaal ophalen naast de notering van bestaande aandelen.
Wie ontvangt doorgaans een deal toy voor een directe notering? Bestuurders, financieel adviseurs, juridisch adviseurs en soms sleutelmedewerkers die het proces hebben gedragen. De aantallen lopen meestal uiteen van enkele tot enkele tientallen.
Kunt u de beurs of de openingsbel in het ontwerp verwerken? Ja. We modelleren regelmatig beursgevels, bellen, tickersymbolen en openingskoersen in stukken op maat.
Hoe snel kunnen jullie op een aanvraag reageren? We reageren binnen vierentwintig uur op elke aanvraag en stemmen het productieschema af op uw noteringsdatum of viering.
Gerelateerde termen