Eine SPAC (Special Purpose Acquisition Company) ist eine börsennotierte Mantelgesellschaft, die über einen Börsengang Kapital mit dem alleinigen Zweck einsammelt, ein privates operatives Unternehmen zu übernehmen oder mit ihm zu fusionieren und es so ohne klassischen Börsengang an die Börse zu bringen. Oft als Blankoscheck-Gesellschaft bezeichnet, hat eine SPAC zum Zeitpunkt der Notierung keinen eigenen Geschäftsbetrieb. Ihr Vermögen besteht aus dem treuhänderisch gehaltenen Bargeld und dem Ruf ihrer Sponsoren, die sich verpflichten, innerhalb eines festen Zeitfensters, meist achtzehn bis vierundzwanzig Monate, ein Zielunternehmen zu finden. Wenn die SPAC ein Ziel findet und mit ihm zusammengeht, spricht man von einer De-SPAC-Transaktion, und das zuvor private Unternehmen übernimmt die Börsennotierung der SPAC.
Wie eine SPAC aufgebaut ist
Eine SPAC beginnt mit einem Sponsorenteam, oft erfahrene Unternehmer, Private-Equity-Profis oder Branchenveteranen, das Geld von öffentlichen Investoren einsammelt. Die Erlöse werden auf einem verzinsten Treuhandkonto hinterlegt und dürfen nur für den späteren Unternehmenszusammenschluss verwendet oder an die Investoren zurückgezahlt werden, falls kein Deal zustande kommt. Investoren kaufen in der Regel Einheiten, die später in Stammaktien und Optionsscheine aufgeteilt werden. Der Optionsschein ist ein Anreiz, der den Inhabern das Recht gibt, zusätzliche Aktien zu einem festgelegten Preis zu erwerben, und sie für die Zeit und die Unsicherheit des Wartens auf ein Ziel entschädigt.
Die Sponsoren erhalten den sogenannten Promote, meist Gründeraktien in Höhe von rund zwanzig Prozent des Eigenkapitals nach dem Börsengang, erworben für einen symbolischen Betrag. Diese Interessenlage ist zugleich Motor und Streitpunkt der Struktur, denn sie belohnt Sponsoren großzügig für den Abschluss eines Deals, unabhängig davon, wie sich dieser später entwickelt.
Der Ablauf von der Notierung bis zur De-SPAC-Transaktion
Nach der Notierung läuft die Uhr. Das Management sucht ein privates Unternehmen, das einen schnelleren, stärker verhandelten Weg an die Kapitalmärkte wünscht als einen konventionellen Börsengang. Ist ein Ziel gefunden, unterzeichnen beide Parteien einen Fusionsvertrag, organisieren zusätzliche Finanzierung und legen den Zusammenschluss den Aktionären zur Abstimmung vor. Investoren, denen das Ziel nicht zusagt, können ihre Aktien gegen ihren anteiligen Betrag aus dem Treuhandkonto zurückgeben. Deshalb kann das Kapital, das tatsächlich bis zum Closing übrig bleibt, stark von der ursprünglich eingesammelten Summe abweichen.
Besteht die Abstimmung und hält die Finanzierung, wird die De-SPAC-Transaktion abgeschlossen. Das Zielunternehmen übernimmt die Notierung, erhält ein neues Börsenkürzel und betritt die Börse als öffentliches Unternehmen. Kommt innerhalb der Frist kein Deal zustande, wird die SPAC liquidiert und das Treuhandvermögen an die Aktionäre zurückgegeben.
Warum sich Sponsoren und Zielunternehmen für die SPAC-Route entscheiden
Für ein privates Unternehmen kann eine SPAC-Fusion Tempo bieten, Preissicherheit, die direkt mit einem einzigen Vertragspartner ausgehandelt wird, und die Möglichkeit, Zukunftsprognosen zu präsentieren, die das Marketing bei einem klassischen Börsengang einschränkt. Für Sponsoren ist sie ein Vehikel, um Expertise und Kapital in ein Unternehmen zu lenken, dessen Wachstum sie unterstützen können. Die Struktur erlebte Anfang der 2020er Jahre einen Boom, kühlte stark ab und hat sich inzwischen zu einem disziplinierteren Instrument entwickelt, das gezielt eingesetzt wird.
Die PIPE und zusätzliche Finanzierung
Weil Rückgaben das Treuhandkonto leeren können, werden die meisten De-SPAC-Deals durch eine PIPE abgesichert, eine private Beteiligung an einem börsennotierten Unternehmen. Institutionelle Investoren sagen zum Zeitpunkt der Fusion frisches Kapital zu, bestätigen die Bewertung und stellen sicher, dass das fusionierte Unternehmen genug Liquidität hat, um seinen Plan umzusetzen. Die Organisation der PIPE ist oft der heikelste Teil der Transaktion und ein Meilenstein, an den man sich noch lange nach Abschluss der Unterlagen erinnern sollte.
Ein SPAC-Closing mit einem Deal Toy würdigen
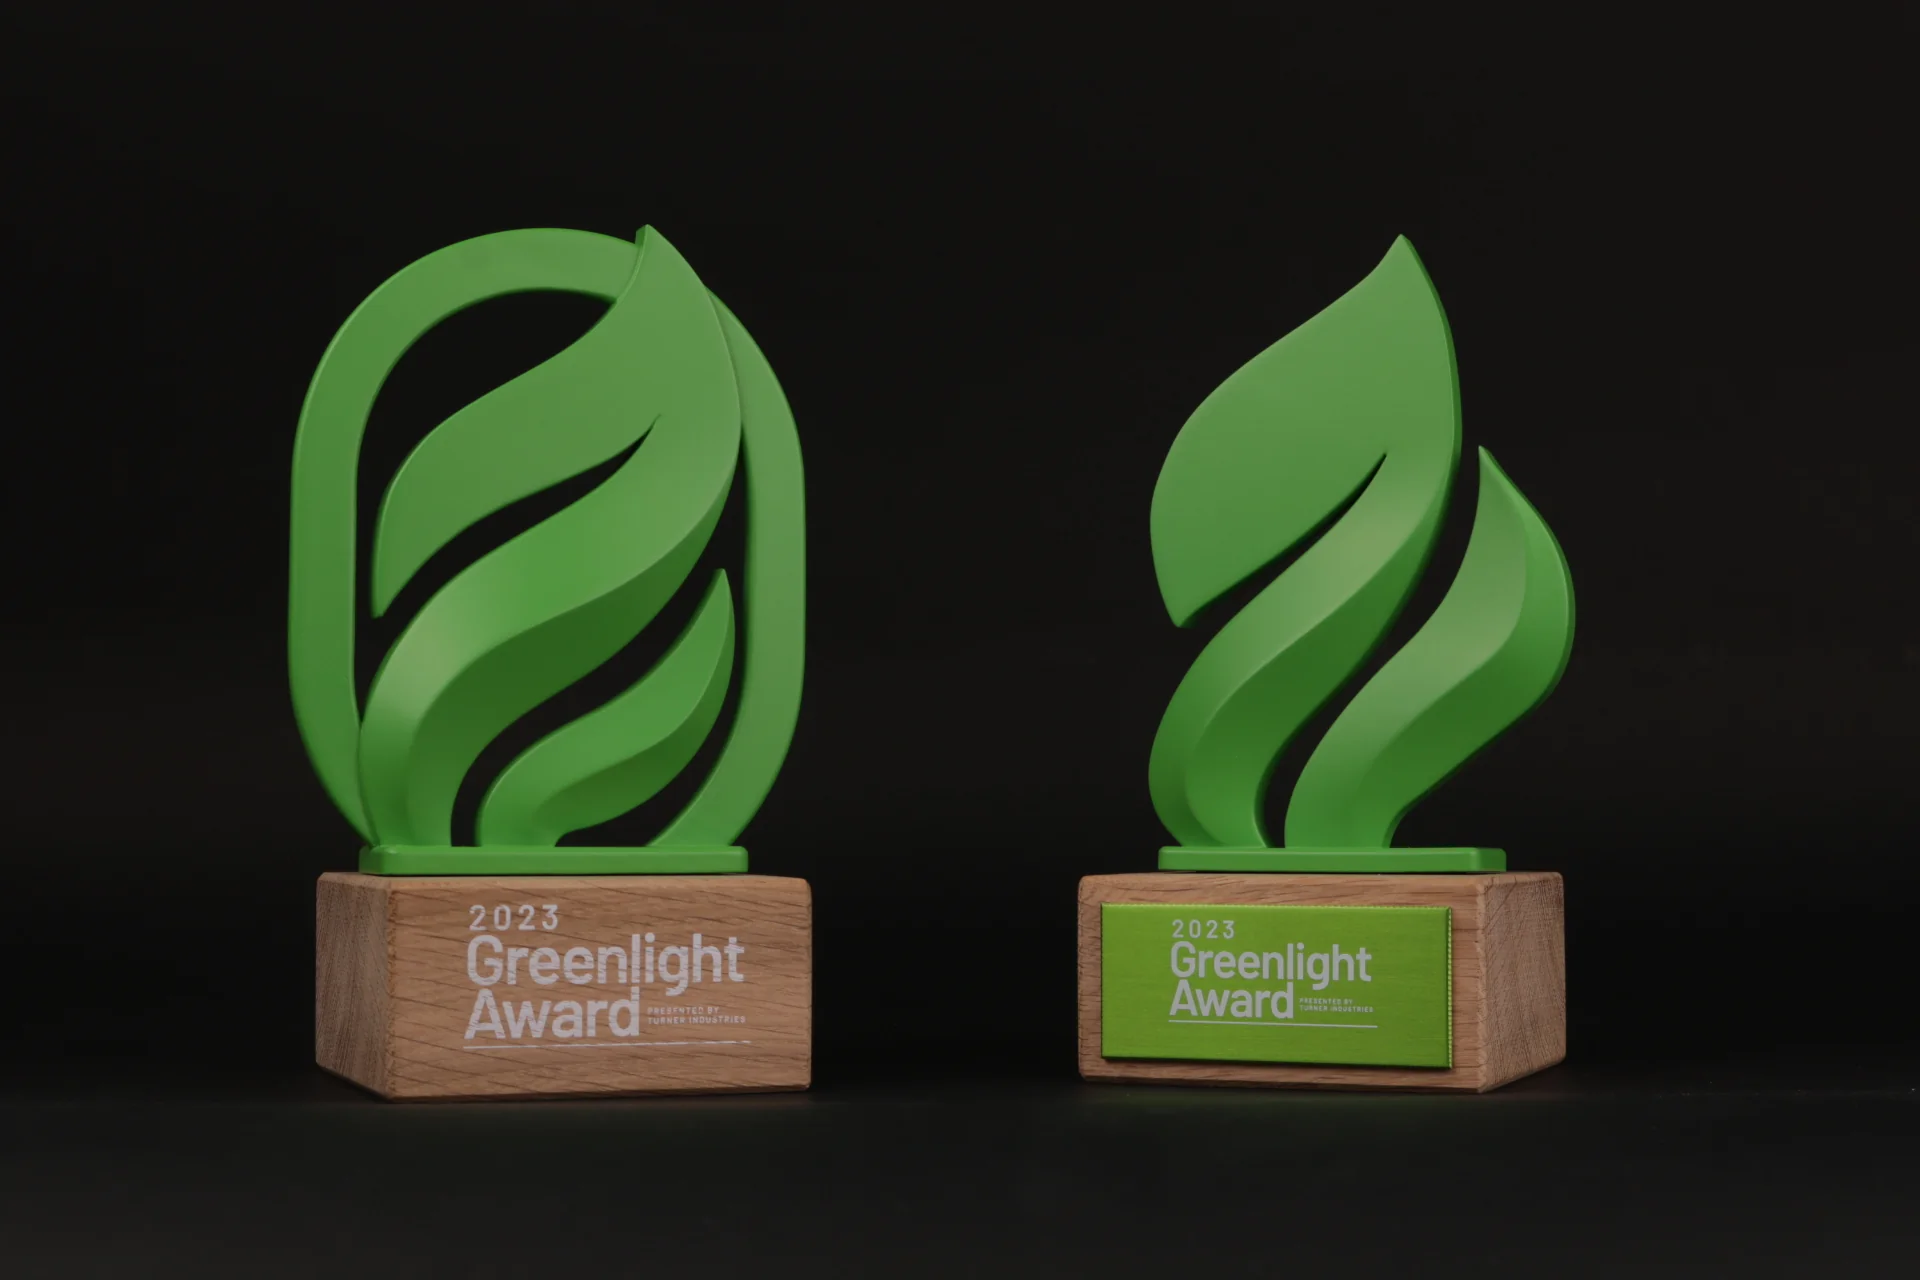
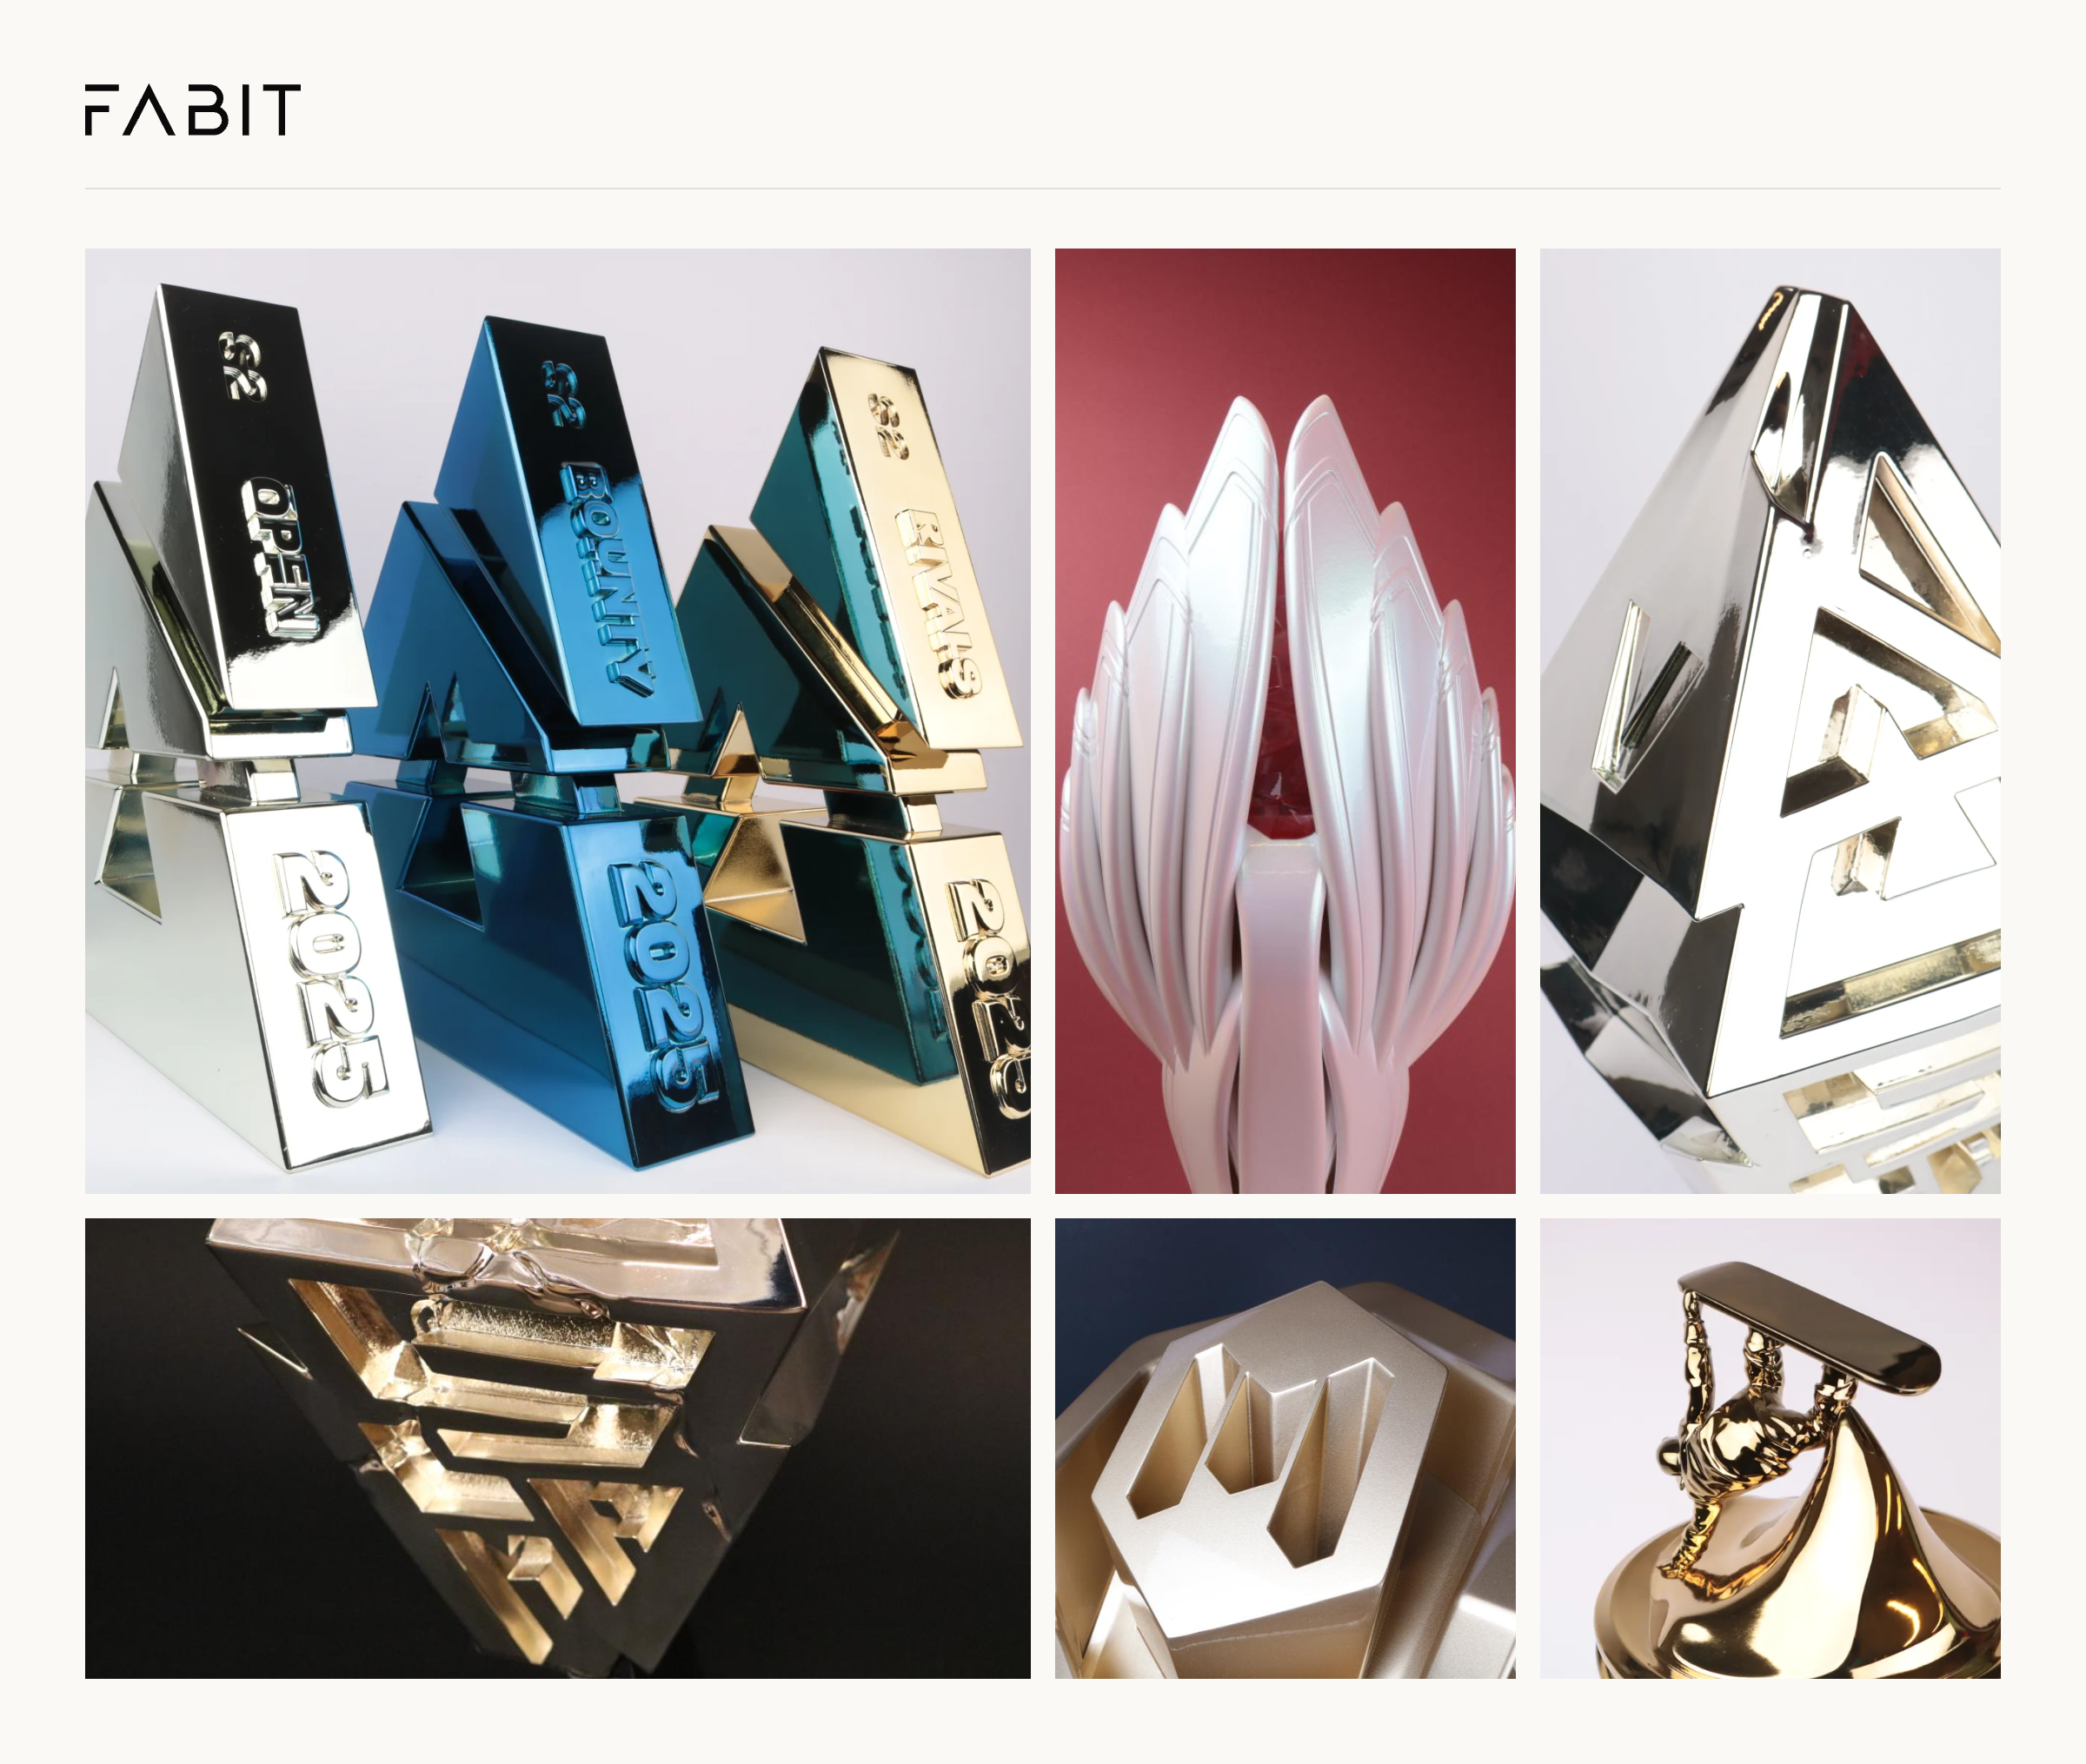
Eine De-SPAC-Transaktion ist der Höhepunkt monatelanger Sorgfaltsprüfung, Verhandlung, behördlicher Prüfung und Finanzierungsplanung der Sponsoren. Genau solche Meilensteine hält die Finanzbranche seit Langem mit einem Deal Toy fest, auch Tombstone oder Finanztrophäe genannt. Ein SPAC Deal Toy übersetzt eine abstrakte Transaktion in ein physisches Objekt, das Jahrzehnte auf dem Schreibtisch steht, eine dauerhafte Erinnerung an den Moment, in dem aus einer Hülle ein Unternehmen wurde.
Bei Fabit entwerfen wir diese Erinnerungsstücke in eigener Fertigung in Antwerpen und vereinen 3D-Modellierung, Metallarbeit und traditionelles Handwerk unter einem Dach. Ein SPAC Tombstone kann das neue Börsenkürzel einbetten, die Größe des Treuhandkontos und den PIPE-Betrag festhalten oder das Produkt des Zielunternehmens im Miniaturformat darstellen. Da jede Konstellation einzigartig ist, sollte es auch das Objekt sein. Wie wir die Würdigung von Transaktionen angehen, sehen Sie auf unserer Seite für die Finanzbranche, und die Bandbreite unserer Arbeiten entdecken Sie auf unserer Deal-Tombstone-Service.
- Die Mantelgesellschaft geht per Börsengang an die Börse und hält Bargeld im Treuhandkonto
- Die Sponsoren suchen innerhalb eines festen Zeitfensters ein privates Zielunternehmen
- Ein Fusionsvertrag und die PIPE-Finanzierung werden verhandelt
- Die Aktionäre stimmen ab und können ihre Aktien zurückgeben
- Das Zielunternehmen geht durch die De-SPAC-Fusion an die Börse
- Das Closing wird mit einem individuellen Deal Toy gewürdigt
Gestaltungsaspekte eines SPAC Deal Toys
Die besten SPAC Tombstones greifen den zweistufigen Charakter des Deals auf, den Ursprung als Blankoscheck-Gesellschaft und das operative Unternehmen, zu dem sie wurde. Oft schichten wir Materialien, um diese Geschichte zu erzählen: klares Acryl oder 3D-gedruckte Formen für das abstrakte Vehikel und gefrästes Metall für das greifbare Unternehmen. Zu den Deal-Parteien zählen häufig der Sponsor, das Zielunternehmen, die PIPE-Investoren und die beratenden Banken, deshalb muss das Design mehrere Logos und Legenden ohne Überladung ausbalancieren. Unser Skizzenprozess, den wir gemeinsam mit Ihrem Team teilen und verfeinern, löst diese Balance, bevor irgendetwas gefertigt wird. Sobald Sie bereit sind, können Sie ein Projekt direkt über unser Online-Design-Studio.
Häufig gestellte Fragen
Ist eine SPAC dasselbe wie ein Börsengang? Nein. Eine SPAC entsteht zwar selbst durch einen Börsengang, nutzt diese Notierung aber, um später mit einem privaten Unternehmen zu fusionieren. Das private Unternehmen geht durch die Fusion an die Börse und nicht über einen eigenen Börsengang.
Wie viele Personen erhalten üblicherweise ein SPAC Deal Toy? Das ist sehr unterschiedlich. Sponsorenteams, Führungskräfte des Zielunternehmens, federführende Banker, PIPE-Investoren und Rechtsberater sind häufige Empfänger, daher reichen die Bestellungen oft von einer Handvoll bis zu mehreren Dutzend Stücken.
Kann das Deal Toy die Zahlen zu Treuhandkonto und PIPE enthalten? Ja. Wir können die Größe des Treuhandkontos, die um Rückgaben bereinigten Erlöse, den PIPE-Betrag und das Closing-Datum eingravieren oder einbetten und sie sauber in den Entwurf integrieren.
Wie lange dauert die Fertigung eines individuellen SPAC Deal Toys? Die Dauer hängt von Komplexität und Stückzahl ab, doch wir beantworten jede Anfrage innerhalb von vierundzwanzig Stunden und erstellen einen Zeitplan rund um Ihre Ankündigung oder Ihr Closing-Dinner.
Verwandte Begriffe