Una compra apalancada, o LBO, es la adquisición de una empresa utilizando una gran cantidad de dinero prestado para cubrir el precio de compra, en la que los activos y los flujos de caja futuros de la empresa adquirida sirven de garantía de la deuda y para devolverla con el tiempo. Los inversores de capital, normalmente una firma de capital privado, aportan una parte relativamente pequeña del precio total con fondos propios y financian el resto mediante préstamos y bonos. El objetivo es comprar un negocio, mejorarlo, reducir la deuda con su flujo de caja y, con el tiempo, venderlo o sacarlo a bolsa con un beneficio amplificado por el apalancamiento.
Qué es una compra apalancada
La compra apalancada es uno de los tipos de operación más característicos de las finanzas modernas. Su rasgo definitorio es la deuda. En un LBO típico, el dinero prestado puede representar el sesenta u ochenta por ciento o más del precio total de compra, y el capital aporta el resto. Como gran parte de la operación se financia con deuda, mejoras relativamente pequeñas en el valor de la empresa se traducen en grandes ganancias porcentuales sobre el capital realmente invertido. Esa es la matemática del apalancamiento, y es la razón por la que las firmas de capital privado han construido su industria en torno a esta estructura.
La empresa que se compra financia en la práctica buena parte de su propia adquisición. Sus flujos de caja atienden los intereses y devuelven el principal, y sus activos garantizan los préstamos. Esto da un valor especial a comprar negocios estables y generadores de caja que puedan soportar con comodidad una deuda elevada sin tropezar.
El término en sí entró en el uso común en la década de 1980, cuando una oleada de grandes adquisiciones financiadas con deuda remodeló el mundo corporativo estadounidense e hizo de la compra apalancada un rasgo definitorio de las finanzas modernas. Desde entonces, la técnica se ha extendido por todo el mundo y ha madurado hasta convertirse en la estrategia central del sector del capital privado, que hoy gestiona billones en capital dedicado a comprar, mejorar y vender empresas precisamente mediante esta estructura. Comprender el LBO es, por tanto, esencial para entender cómo funciona realmente una gran parte de la actividad global de operaciones.
Cómo funciona la estructura
Entender un LBO significa entender su estructura de capital. Las capas principales incluyen las siguientes:
- Capital: La inversión propia del promotor de capital privado, la capa más pequeña pero más arriesgada, que obtiene el mayor rendimiento si la operación sale bien.
- Deuda sénior: Préstamos bancarios garantizados con los activos de la empresa, que se devuelven primero y llevan el interés más bajo.
- Deuda subordinada o mezzanine: Financiación de mayor riesgo que va por detrás de la deuda sénior y paga un tipo más alto.
- Bonos de alto rendimiento: Deuda vendida a inversores, a menudo utilizada en compras de mayor tamaño para financiar parte de la adquisición.
Estructurar esta financiación es complejo e implica a bancos, fondos de crédito y, con frecuencia, un sindicato de prestamistas que comparten el riesgo. Los profesionales que estructuran un LBO deben equilibrar el apetito de los prestamistas con los objetivos de rentabilidad del promotor, y cerrar uno es un logro significativo.
El ciclo de vida de un LBO
Una compra apalancada no termina con el cierre. El promotor suele mantener la empresa entre tres y siete años, trabajando para aumentar los beneficios, mejorar las operaciones y reducir la deuda. Durante este periodo, el valor del capital puede crecer de forma notable a medida que se amortiza la deuda, aunque el negocio subyacente crezca solo moderadamente. La salida final, mediante la venta a otro comprador, la venta a otra firma de capital privado o una salida a bolsa, es donde el promotor materializa su rentabilidad. Tanto la entrada como la salida son momentos que merece la pena conmemorar.
Por qué los LBO se marcan con deal toys
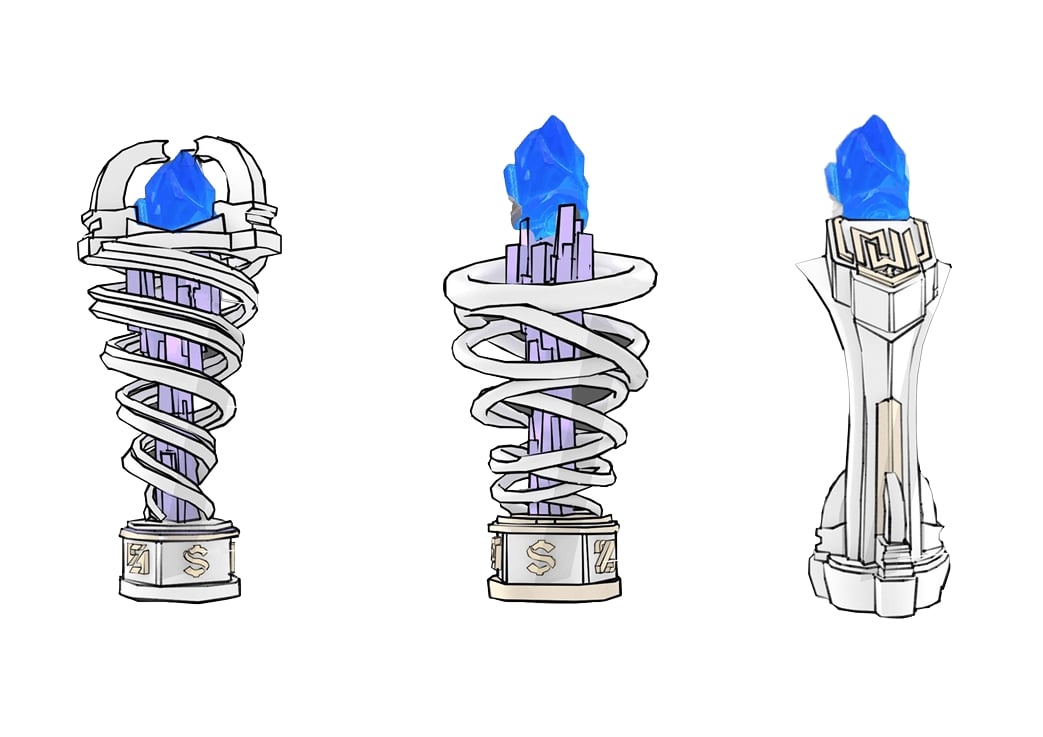
Dada la intensidad de estructurar una compra apalancada, el cierre es una ocasión natural para un objeto conmemorativo. El deal toy de un LBO suele jugar con la idea de estructura y capas, reflejando el capital apilado que hace posibles estas operaciones. Puede incorporar la marca del promotor, la empresa objetivo y los bancos organizadores, uniendo a las partes que hicieron posible la transacción. Para las firmas de capital privado en particular, estos objetos son un registro de las operaciones que definen la trayectoria de un fondo, y llenan las estanterías de sus oficinas como una cartera hecha física.
Diseñar un objeto conmemorativo de LBO
Un LBO implica a múltiples partes: el promotor, el equipo directivo, los prestamistas y los asesores. Un deal toy bien diseñado puede honrarlas a todas, y esa es una de las razones por las que el diseño a medida importa más que un bloque predefinido. En Fabit, el proceso de diseño empieza con bocetos que traducen la historia de la operación a una forma, como muestra el trabajo conceptual del estudio. A partir de ahí, el objeto se modela en 3D, se produce con metal real y materiales trabajados, y se termina a mano. Esta capacidad de principio a fin, íntegramente en nuestro propio taller de Amberes, es lo que distingue a Fabit de los proveedores tradicionales de lucita de Estados Unidos, que se basan en formas estandarizadas. Descubra la amplitud de lo que es posible en la página de deal tombstones y cómo la fabricación moderna abre nuevo espacio de diseño en el página de trofeos impresos en 3D.
Encargo y entrega
Las operaciones de capital privado se cierran en plazos definidos, y el objeto conmemorativo suele tener que llegar a tiempo para una cena de cierre. Fabit responde en veinticuatro horas y entrega en todo el mundo, de modo que un promotor en Nueva York o un prestamista en Fráncfort pueden encargar una pieza y recibirla con prontitud. Las firmas que cierran compras con regularidad pueden consultar el proceso adaptado en la página del sector financiero.
Preguntas frecuentes
¿Por qué se llama compra apalancada?
Porque la adquisición depende en gran medida del apalancamiento, es decir, del dinero prestado, para financiar la mayor parte del precio de compra.
¿Quién suele llevar a cabo un LBO?
Las firmas de capital privado son los promotores más habituales, aunque los equipos directivos también usan estructuras de LBO para comprar las empresas que dirigen.
¿Qué tipo de empresa es adecuada para un LBO?
Las empresas estables, generadoras de caja y con beneficios predecibles son ideales, porque pueden atender la considerable deuda que implica.
¿Cómo puede un deal toy de LBO representar a tantas partes?
Un diseño a medida puede unir en un solo objeto al promotor, a la empresa objetivo y a los prestamistas. Empiece un concepto en create.fabit3d.com.
Términos relacionados