Een leveraged buyout, of LBO, is de overname van een bedrijf met een grote som geleend geld om de koopsom te betalen, waarbij de activa en toekomstige kasstromen van het overgenomen bedrijf dienen als onderpand voor de schuld en om die in de loop der tijd af te lossen. De aandeleninvesteerders, meestal een private-equityfirma, brengen een relatief klein deel van de totale prijs uit eigen middelen in en financieren de rest met leningen en obligaties. Het doel is een bedrijf te kopen, te verbeteren, de schuld af te lossen met zijn kasstroom en het uiteindelijk met winst te verkopen of naar de beurs te brengen, een winst die door de hefboom wordt vergroot.
Wat een leveraged buyout is
De leveraged buyout is een van de kenmerkende transactietypen van de moderne financiële wereld. Het bepalende kenmerk is de schuld. Bij een typische LBO kan geleend geld zestig tot tachtig procent of meer van de totale koopsom uitmaken, terwijl eigen vermogen de rest vormt. Omdat zo veel van de deal met schuld wordt gefinancierd, vertalen relatief kleine verbeteringen in de waarde van het bedrijf zich in grote procentuele winsten op het eigen vermogen dat daadwerkelijk is ingebracht. Dat is de wiskunde van hefboomwerking, en daarom hebben private-equityfirma’s hun branche rond deze structuur gebouwd.
Het bedrijf dat wordt gekocht, financiert in feite een groot deel van zijn eigen overname. Zijn kasstromen dekken de rente en de aflossing, en zijn activa vormen de zekerheid voor de leningen. Daardoor is het van groot belang stabiele, kasstroomgenererende bedrijven te kopen die een zware schuldenlast zonder haperen kunnen dragen.
De term zelf kwam in de jaren 1980 in gebruik, toen een golf van grote, met schuld gefinancierde overnames het Amerikaanse bedrijfsleven hervormde en van de leveraged buyout een bepalend kenmerk van de moderne financiële wereld maakte. Sindsdien heeft de techniek zich wereldwijd verspreid en is zij uitgegroeid tot de kernstrategie van de private-equitysector, die nu biljoenen aan kapitaal beheert dat is bestemd voor het kopen, verbeteren en verkopen van bedrijven via precies deze structuur. Inzicht in de LBO is dus essentieel om te begrijpen hoe een enorm deel van de wereldwijde dealactiviteit werkelijk functioneert.
Hoe de structuur werkt
Een LBO begrijpen betekent de kapitaalstructuur begrijpen. De belangrijkste lagen zijn:
- Eigen vermogen: de eigen investering van de private-equitysponsor, de kleinste maar riskantste laag, die het hoogste rendement oplevert als de deal slaagt.
- Senior schuld: bankleningen met de activa van het bedrijf als onderpand, die als eerste worden afgelost en de laagste rente dragen.
- Achtergestelde of mezzaninefinanciering: leningen met een hoger risico die achter de seniorschuld komen en een hogere rente betalen.
- Obligaties met hoog rendement: schuld die aan investeerders wordt verkocht en vaak bij grotere buyouts wordt gebruikt om een deel van de koop te financieren.
Het regelen van deze financiering is complex en betrekt banken, kredietfondsen en vaak een syndicaat van kredietverstrekkers die het risico delen. De professionals die een LBO structureren, moeten de bereidheid van kredietverstrekkers afwegen tegen de rendementsdoelen van de sponsor, en het afronden ervan is een aanzienlijke prestatie.
De levenscyclus van een LBO
Een leveraged buyout eindigt niet bij de afsluiting. De sponsor houdt het bedrijf doorgaans drie tot zeven jaar aan en werkt aan het laten groeien van de winst, het verbeteren van de bedrijfsvoering en het verlagen van de schuld. In die periode kan het eigen vermogen aanzienlijk in waarde stijgen naarmate de schuld wordt afgelost, ook als het onderliggende bedrijf slechts bescheiden groeit. De uiteindelijke exit, via verkoop aan een andere koper, verkoop aan een andere private-equityfirma of een beursgang, is het moment waarop de sponsor zijn rendement realiseert. Zowel de instap als de exit zijn momenten die het herdenken waard zijn.
Waarom LBO’s worden herdacht met deal toys
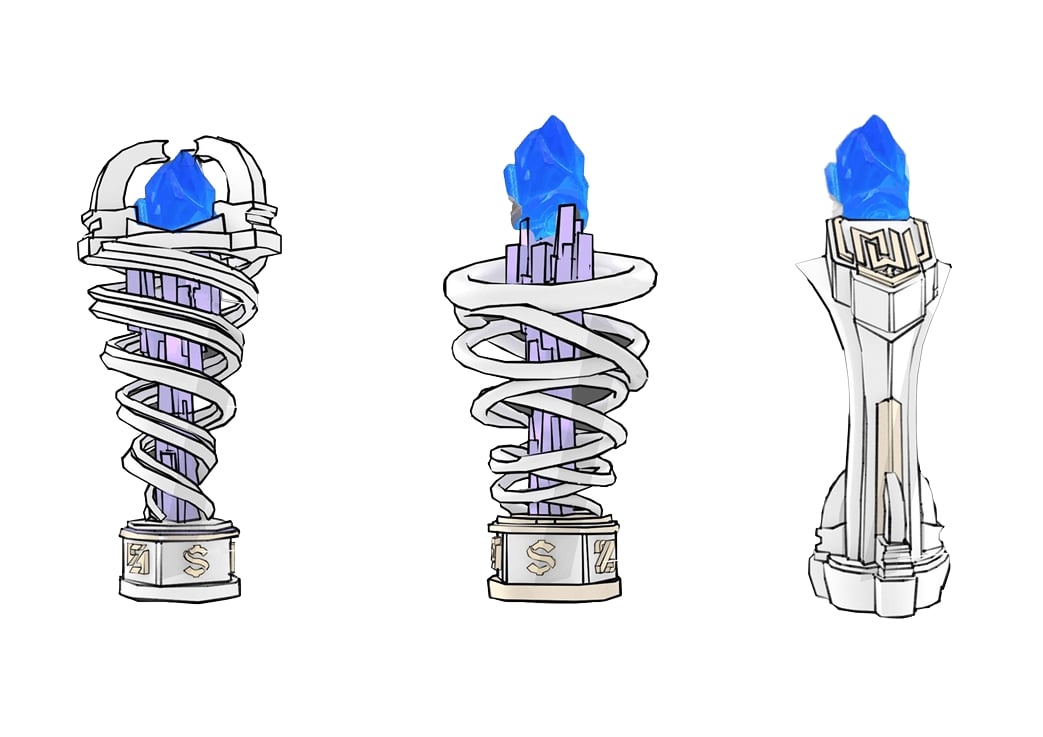
Gezien de intensiteit van het regelen van een leveraged buyout is de afsluiting een natuurlijk moment voor een herinneringsobject. Een deal toy voor een LBO speelt vaak met het idee van structuur en lagen en weerspiegelt het gestapelde kapitaal waarmee deze deals werken. Hij kan het merk van de sponsor, het doelbedrijf en de arrangerende banken bevatten en zo de partijen verenigen die de transactie mogelijk maakten. Voor private-equityfirma’s in het bijzonder zijn deze objecten een register van de deals die de staat van dienst van een fonds bepalen, en ze sieren de planken in de kantoren van de firma als een fysiek geworden portefeuille.
Een LBO-aandenken ontwerpen
Een LBO omvat meerdere partijen: de sponsor, het managementteam, de kredietverstrekkers en de adviseurs. Een goed ontworpen deal toy kan hen allen recht doen, en dat is een reden waarom een ontwerp op maat zwaarder weegt dan een standaard blok. Bij Fabit begint het ontwerpproces met schetsen die het verhaal van de deal omzetten in vorm, zoals te zien is in het conceptwerk van de studio. Daarna wordt het object in 3D gemodelleerd, geproduceerd in echt metaal en ambachtelijke materialen, en met de hand afgewerkt. Dit vermogen van begin tot eind, volledig in eigen productie in Antwerpen, onderscheidt Fabit van de traditionele acrylleveranciers in de Verenigde Staten die op standaardvormen leunen. Zie hoeveel er mogelijk is op de pagina met trofeeën op maat en hoe moderne fabricage nieuwe ontwerpruimte opent op de pagina over 3D-geprinte trofeeën.
Bestellen en levering
Private-equitydeals sluiten op vaste tijdlijnen, en het aandenken moet meestal op tijd aankomen voor een afsluitdiner. Fabit reageert binnen vierentwintig uur en levert wereldwijd, zodat een sponsor in New York of een kredietverstrekker in Frankfurt een stuk kan bestellen en snel kan ontvangen. Firma’s die regelmatig buyouts afronden, kunnen het proces op maat bekijken op de pagina voor de financiële sector.
Veelgestelde vragen
Waarom heet het een leveraged buyout?
Omdat de overname sterk leunt op hefboomfinanciering, oftewel geleend geld, om het grootste deel van de koopsom te betalen.
Wie voert doorgaans een LBO uit?
Private-equityfirma’s zijn de meest voorkomende sponsors, maar ook managementteams gebruiken LBO-structuren om de bedrijven te kopen die zij leiden.
Welk soort bedrijf past bij een LBO?
Stabiele, kasstroomgenererende bedrijven met voorspelbare winsten zijn ideaal, omdat zij de aanzienlijke schuld kunnen bedienen.
Hoe kan een LBO-deal toy zoveel partijen vertegenwoordigen?
Een ontwerp op maat kan de sponsor, het doelwit en de kredietverstrekkers in één object verenigen. Start een concept op create.fabit3d.com.
Gerelateerde termen