Ein Leveraged Buyout, kurz LBO, ist die Übernahme eines Unternehmens mit einem hohen Anteil an Fremdkapital für den Kaufpreis, wobei die Vermögenswerte und künftigen Cashflows des übernommenen Unternehmens als Sicherheit für die Schulden dienen und zu deren Rückzahlung im Zeitverlauf verwendet werden. Die Eigenkapitalgeber, meist eine Private-Equity-Gesellschaft, steuern einen relativ kleinen Teil des Gesamtpreises aus eigenen Mitteln bei und finanzieren den Rest über Kredite und Anleihen. Das Ziel ist, ein Unternehmen zu kaufen, zu verbessern, mit seinem Cashflow die Schulden abzubauen und es schließlich mit einem Gewinn zu verkaufen oder an die Börse zu bringen, der durch den Hebel vervielfacht wird.
Was ein Leveraged Buyout ist
Der Leveraged Buyout ist eine der prägenden Transaktionsarten der modernen Finanzwelt. Sein entscheidendes Merkmal sind die Schulden. Bei einem typischen LBO kann geliehenes Geld sechzig bis achtzig Prozent oder mehr des Gesamtkaufpreises ausmachen, der Rest entfällt auf Eigenkapital. Weil ein so großer Teil des Deals über Schulden finanziert wird, führen relativ kleine Wertsteigerungen des Unternehmens zu großen prozentualen Gewinnen auf das tatsächlich investierte Eigenkapital. Das ist die Mathematik des Hebels, und deshalb haben Private-Equity-Gesellschaften ihre Branche um diese Struktur herum aufgebaut.
Das gekaufte Unternehmen finanziert einen Großteil seiner eigenen Übernahme faktisch selbst. Seine Cashflows bedienen die Zinsen und tilgen das Kapital, und seine Vermögenswerte sichern die Kredite. Das legt besonderen Wert auf den Kauf stabiler, cashgenerierender Unternehmen, die eine hohe Schuldenlast sicher tragen können.
Der Begriff selbst kam in den 1980er-Jahren in allgemeinen Gebrauch, als eine Welle großer, schuldenfinanzierter Übernahmen die amerikanische Unternehmenswelt umgestaltete und den Leveraged Buyout zu einem prägenden Merkmal der modernen Finanzwelt machte. Seitdem hat sich die Technik weltweit verbreitet und ist zur Kernstrategie der Private-Equity-Branche gereift, die heute Billionen an Kapital verwaltet, das dem Kauf, der Verbesserung und dem Verkauf von Unternehmen in genau dieser Struktur gewidmet ist. Den LBO zu verstehen ist daher entscheidend, um zu verstehen, wie ein großer Teil der weltweiten Deal-Aktivität tatsächlich funktioniert.
So funktioniert die Struktur
Einen LBO zu verstehen bedeutet, seine Kapitalstruktur zu verstehen. Die wichtigsten Schichten sind die folgenden:
- Eigenkapital: die eigene Investition des Private-Equity-Sponsors, die kleinste, aber riskanteste Schicht, die bei Erfolg des Deals die höchste Rendite erzielt.
- Senior Debt: durch Vermögenswerte des Unternehmens besicherte Bankkredite, die zuerst zurückgezahlt werden und die niedrigsten Zinsen tragen.
- Nachrangige oder Mezzanine-Schulden: risikoreichere Kredite, die hinter den vorrangigen Schulden rangieren und höhere Zinsen zahlen.
- Hochzinsanleihen: an Investoren verkaufte Schuldtitel, die bei größeren Buyouts oft einen Teil des Kaufs finanzieren.
Die Beschaffung dieser Finanzierung ist komplex und bindet Banken, Kreditfonds und oft ein Konsortium von Kreditgebern ein, die das Risiko teilen. Die Fachleute, die einen LBO strukturieren, müssen den Appetit der Kreditgeber gegen die Renditeziele des Sponsors abwägen, und ein erfolgreicher Abschluss ist eine bedeutende Leistung.
Der Lebenszyklus eines LBO
Ein Leveraged Buyout endet nicht mit dem Closing. Der Sponsor hält das Unternehmen typischerweise drei bis sieben Jahre und arbeitet daran, Erträge zu steigern, Abläufe zu verbessern und Schulden abzubauen. In dieser Zeit kann der Eigenkapitalwert erheblich steigen, wenn die Schulden getilgt werden, selbst wenn das zugrunde liegende Geschäft nur moderat wächst. Der spätere Exit, durch einen Verkauf an einen anderen Käufer, an eine andere Private-Equity-Gesellschaft oder durch einen Börsengang, ist der Moment, in dem der Sponsor seine Rendite realisiert. Sowohl der Einstieg als auch der Ausstieg sind Momente, die es wert sind, gewürdigt zu werden.
Warum LBOs mit Deal Toys gewürdigt werden
Angesichts der Intensität, mit der ein Leveraged Buyout arrangiert wird, ist das Closing ein natürlicher Anlass für ein Erinnerungsobjekt. Ein Deal Toy für einen LBO spielt oft mit der Idee von Struktur und Schichten und spiegelt das gestapelte Kapital wider, das diese Deals möglich macht. Es kann die Marke des Sponsors, das Zielunternehmen und die arrangierenden Banken einbeziehen und so die Parteien vereinen, die die Transaktion ermöglicht haben. Besonders für Private-Equity-Gesellschaften sind diese Objekte ein Zeugnis der Deals, die die Erfolgsbilanz eines Fonds prägen, und sie füllen die Regale in den Büros der Gesellschaft als greifbar gewordenes Portfolio.
Ein LBO-Erinnerungsstück gestalten
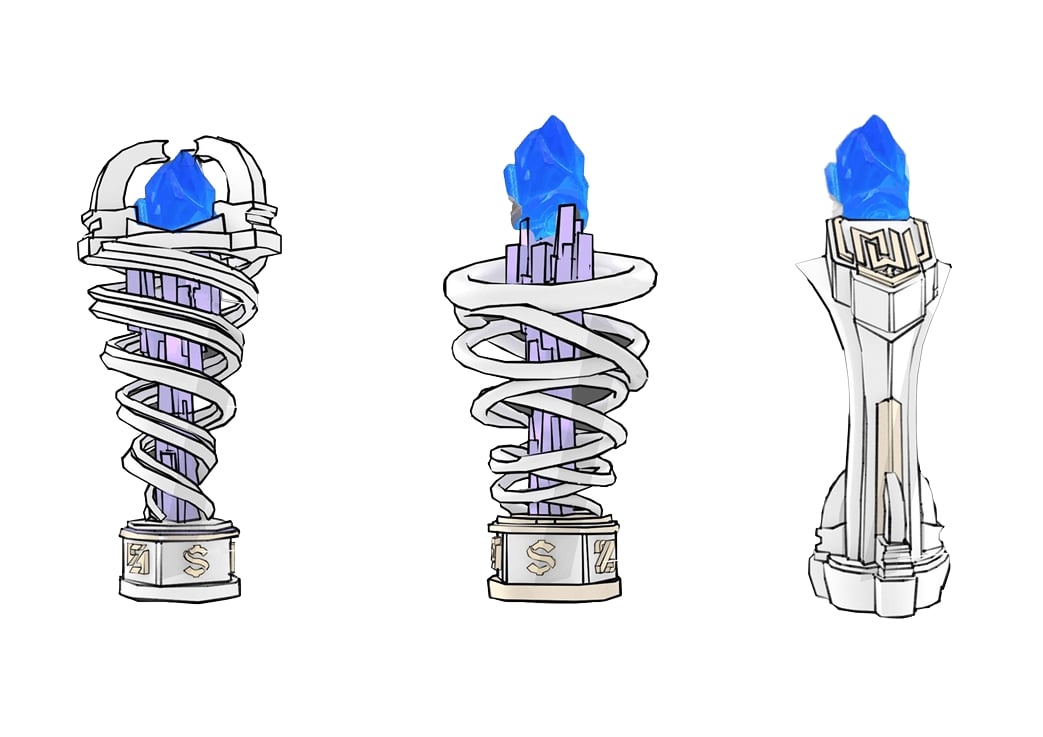
Ein LBO umfasst mehrere Parteien: den Sponsor, das Managementteam, die Kreditgeber und die Berater. Ein gut gestaltetes Deal Toy kann sie alle würdigen, und das ist einer der Gründe, warum maßgefertigtes Design wichtiger ist als ein standardisierter Block. Bei Fabit beginnt der Gestaltungsprozess mit Skizzen, die die Geschichte des Deals in Form übersetzen, wie die Konzeptarbeiten des Ateliers zeigen. Anschließend wird das Objekt in 3D modelliert, aus echtem Metall und hochwertigen Materialien gefertigt und von Hand veredelt. Diese durchgängige Kompetenz, die vollständig in eigener Fertigung in Antwerpen liegt, unterscheidet Fabit von den traditionellen Lucite-Lieferanten in den Vereinigten Staaten, die auf standardisierte Formen setzen. Wie breit die Möglichkeiten sind, sehen Sie auf der Seite zu Deal Tombstones und wie moderne Fertigung neuen Gestaltungsspielraum eröffnet, auf der 3D-gedruckten Trophäe.
Beauftragung und Lieferung
Private-Equity-Deals schließen zu festen Terminen, und das Erinnerungsstück muss meist rechtzeitig zum Closing-Dinner eintreffen. Fabit antwortet innerhalb von vierundzwanzig Stunden und liefert weltweit, sodass ein Sponsor in New York oder ein Kreditgeber in Frankfurt ein Stück beauftragen und zügig erhalten kann. Firmen, die regelmäßig Buyouts abschließen, finden den maßgeschneiderten Ablauf auf der Seite für die Finanzbranche.
Häufig gestellte Fragen
Warum heißt es Leveraged Buyout?
Weil die Übernahme stark auf Fremdkapital setzt, also geliehenes Geld, um den größten Teil des Kaufpreises zu finanzieren.
Wer führt typischerweise einen LBO durch?
Private-Equity-Gesellschaften sind die häufigsten Sponsoren, doch auch Managementteams nutzen LBO-Strukturen, um die Unternehmen zu erwerben, die sie leiten.
Welche Art von Unternehmen eignet sich für einen LBO?
Ideal sind stabile, cashgenerierende Unternehmen mit planbaren Erträgen, da sie die erhebliche Schuldenlast bedienen können.
Wie kann ein LBO Deal Toy so viele Parteien repräsentieren?
Ein maßgefertigtes Design kann Sponsor, Zielunternehmen und Kreditgeber in einem Objekt vereinen. Starten Sie ein Konzept unter create.fabit3d.com.
Verwandte Begriffe